Kısa cevap: Doğru tekafül poliçesini seçmek için beş başlığa bakılır: teminat kapsamı ve istisnalar, katkı tutarı ile toplam maliyet, ürünün bir danışma kurulu denetiminde (gerçekten katılım esaslı) olması, artı bakiye (surplus) paylaşım esası ve tazminat/hizmet ağı ile şirketin hizmet kalitesi. En ucuz değil, ihtiyaca en uygun ve şeffaf poliçe tercih edilmelidir.
Tekafül ürünleri (aile, sağlık, araç, konut, seyahat) arasında seçim yaparken sadece fiyata bakmak yanıltıcıdır. Bu rehberde bir tekafül poliçesini karşılaştırırken dikkat edilecek kriterleri sade bir dille sıralıyoruz. Tekafülün işleyişi için risk havuzu yazımıza bakabilirsiniz.
Tekafül Poliçesi Seçerken Nelere Bakılır?
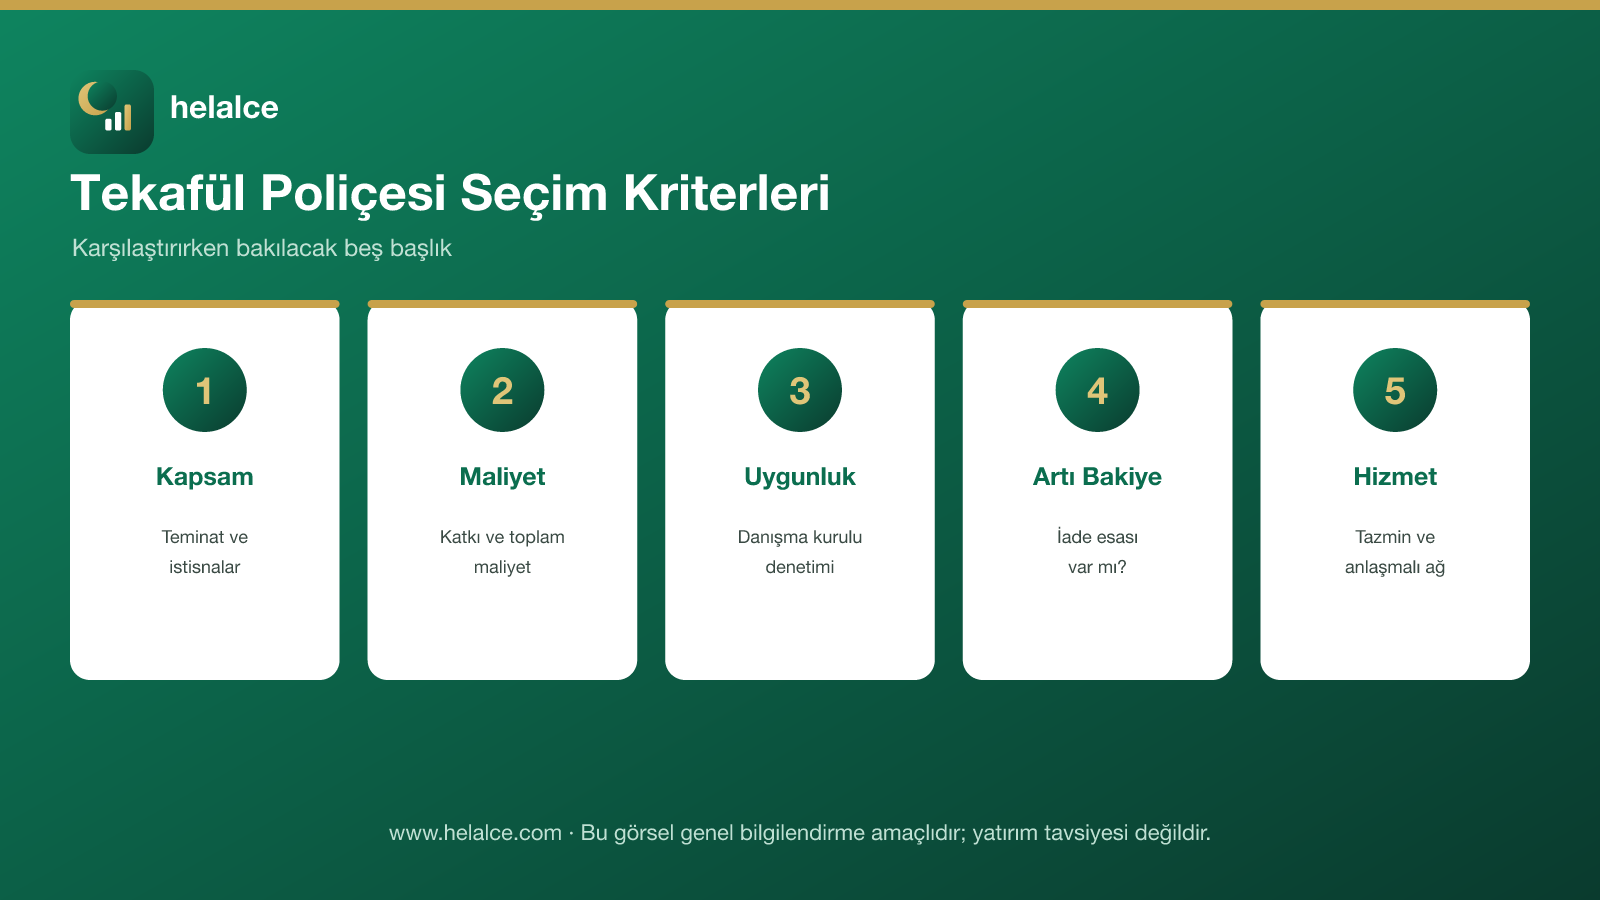
Kısa Cevap: Sırasıyla şunlar değerlendirilir: (1) teminat kapsamı ve istisnalar, (2) katkı ve toplam maliyet, (3) danışma kurulu ve gerçek katılım uygunluğu, (4) artı bakiye paylaşım esası, (5) tazminat süreci ve anlaşmalı hizmet ağı. Bu beş kriter, hem fiyatı hem de gerçek değeri birlikte görmeyi sağlar.
1. Teminat Kapsamı ve İstisnalar
En önemli kriter, poliçenin neyi kapsayıp neyi kapsamadığıdır. Teminat limitleri, muafiyetler ve istisnalar (kapsam dışı durumlar) dikkatle okunmalıdır. Ucuz bir poliçe, ihtiyacınız olan teminatı içermiyorsa gerçek bir koruma sağlamaz. Kapsamı ihtiyacınıza göre değerlendirin.
2. Katkı ve Toplam Maliyet
Katkı tutarı önemlidir; ancak tek başına değil, sunduğu teminatla birlikte değerlendirilmelidir. Aynı teminatı daha düşük katkıyla sunan ürün avantajlıdır. Ayrıca varsa yönetim/vekâlet ücretleri ve ek masraflar toplam maliyete dâhil edilmelidir.
3. Danışma Kurulu ve Gerçek Katılım Uygunluğu
Ürünün “katılım/tekafül” adını taşıması yeterli değildir; gerçekten dayanışma esasına dayandığını ve bir danışma kurulu denetiminde olduğunu teyit edin. Havuzun faizsiz araçlarda değerlendirildiği ve yapının onaylandığı, katılım uygunluğunun temel göstergesidir.
4. Artı Bakiye (Surplus) Esası ve 5. Hizmet Ağı
Dönem sonunda havuzda fazla kalırsa katılımcıya iade edilip edilmediği (artı bakiye esası) tekafülü klasik sigortadan ayıran önemli bir unsurdur; bu esası sorun. Ayrıca tazminat sürecinin kolaylığı, bildirim kanalları ve anlaşmalı hizmet ağı (hastane, servis vb.), ihtiyaç anında gerçek değeri belirler.
Karşılaştırma Kontrol Listesi
- Teminat kapsamı ihtiyacımı karşılıyor mu, istisnalar neler?
- Aynı teminat için katkı ve toplam maliyet rakip ürünlere göre nasıl?
- Danışma kurulu var mı, havuz faizsiz mi değerlendiriliyor?
- Artı bakiye katılımcıya iade ediliyor mu?
- Tazminat süreci ve anlaşmalı hizmet ağı yeterli mi?
Sonuç ve Değerlendirme
Tekafül poliçesi seçimi, fiyat kadar kapsam, uygunluk ve hizmet kalitesi meselesidir. En doğru tercih; ihtiyacınıza uygun teminatı, makul maliyetle, gerçek katılım uygunluğu ve iyi bir tazminat süreciyle sunan üründür. Ürün türlerini tanımak için sağlık tekafülü ve araç-konut tekafülü yazılarımıza bakabilirsiniz.
Sıkça Sorulan Sorular
En ucuz tekafül poliçesi en iyisi midir?
Hayır. En düşük katkı, teminat kapsamı yetersizse veya istisnalar genişse gerçek koruma sağlamayabilir. Doğru seçim, ihtiyaca uygun teminatı makul maliyetle ve iyi bir tazminat süreciyle sunan poliçedir. Fiyat, kapsam ve hizmetle birlikte değerlendirilmelidir.
Bir ürünün gerçekten katılım (tekafül) olduğunu nasıl anlarım?
Ürünün dayanışma (tabarru) esasına dayandığını, havuzun faizsiz değerlendirildiğini ve bir danışma kurulu denetiminde olduğunu teyit edin. Sadece isimle yetinmeyin; poliçe belgeleri ve şirketin katılım uygunluğu bilgisi belirleyicidir.
Artı bakiyeyi neden sormalıyım?
Artı bakiye (dönem sonu havuz fazlası) paylaşımı, tekafülü klasik sigortadan ayıran bir özelliktir. Bu fazlanın katılımcılara iade edilip edilmediği ve hangi esasla dağıtıldığı, ürünün dayanışma ruhuna uygunluğunu gösterir. Bu nedenle poliçe öncesi sorulmalıdır.
Tekafül poliçeleri karşılaştırılırken nereye bakmalı?
Teminat kapsamı ve istisnalar, katkı/toplam maliyet, danışma kurulu uygunluğu, artı bakiye esası ve tazminat/hizmet ağı ana kriterlerdir. Bu başlıkları rakip ürünler için yan yana koyarak karşılaştırmak sağlıklı bir seçim sağlar.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Tekafül poliçesi seçimi ve katılım sigortası ürünlerini; belirli bir şirketi önermeden, karşılaştırma kriterlerini ve uygunluğu vurgulayarak sade bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi veya bağlayıcı bir dini fetva niteliği taşımaz. Katılım finansı ürünlerinin işleyişi ve dini uygunluğu konusunda görüş farklılıkları bulunabilir; teminat kapsamı ve şartlar ürüne göre değişir. Bir karar vermeden önce yetkili kurumlardan ve dini hükümler konusunda ehil mercilerden görüş alınması önerilir. Katılım sigortacılığı için SEDDK kaynaklarına başvurabilirsiniz.