Kısa cevap: Türkiye’de gerçek kişilerin fiziki altın (külçe, ziynet) alım-satımından elde ettiği kazanç, Gelir Vergisi Kanunu’ndaki değer artış kazancı hükümleri kapsamında değerlendirilebilir. Ancak uygulamada; elde tutma süresi, istisna tutarları ve hangi altın türlerinin (ziynet eşyası, külçe, borsada işlem gören ürünler) kapsama girdiği zamanla değişebilen teknik ve güncel bir konudur. Bu yazı belirli bir oran veya tutar vermez; genel mekanizmayı açıklar ve güncel bilgi için resmi kaynaklara yönlendirir.
Altın satışından kazanç elde edersem vergi öder miyim? Bu yazıda bu konunun genel çerçevesini ele alıyoruz. Zekat hesaplaması için ziynet altını zekâtı nasıl hesaplanır yazımıza, altın türleri için külçe, ziynet, gram: altın türleri ve yatırım uygunluğu yazımıza bakabilirsiniz.
Değer Artış Kazancı Nedir?
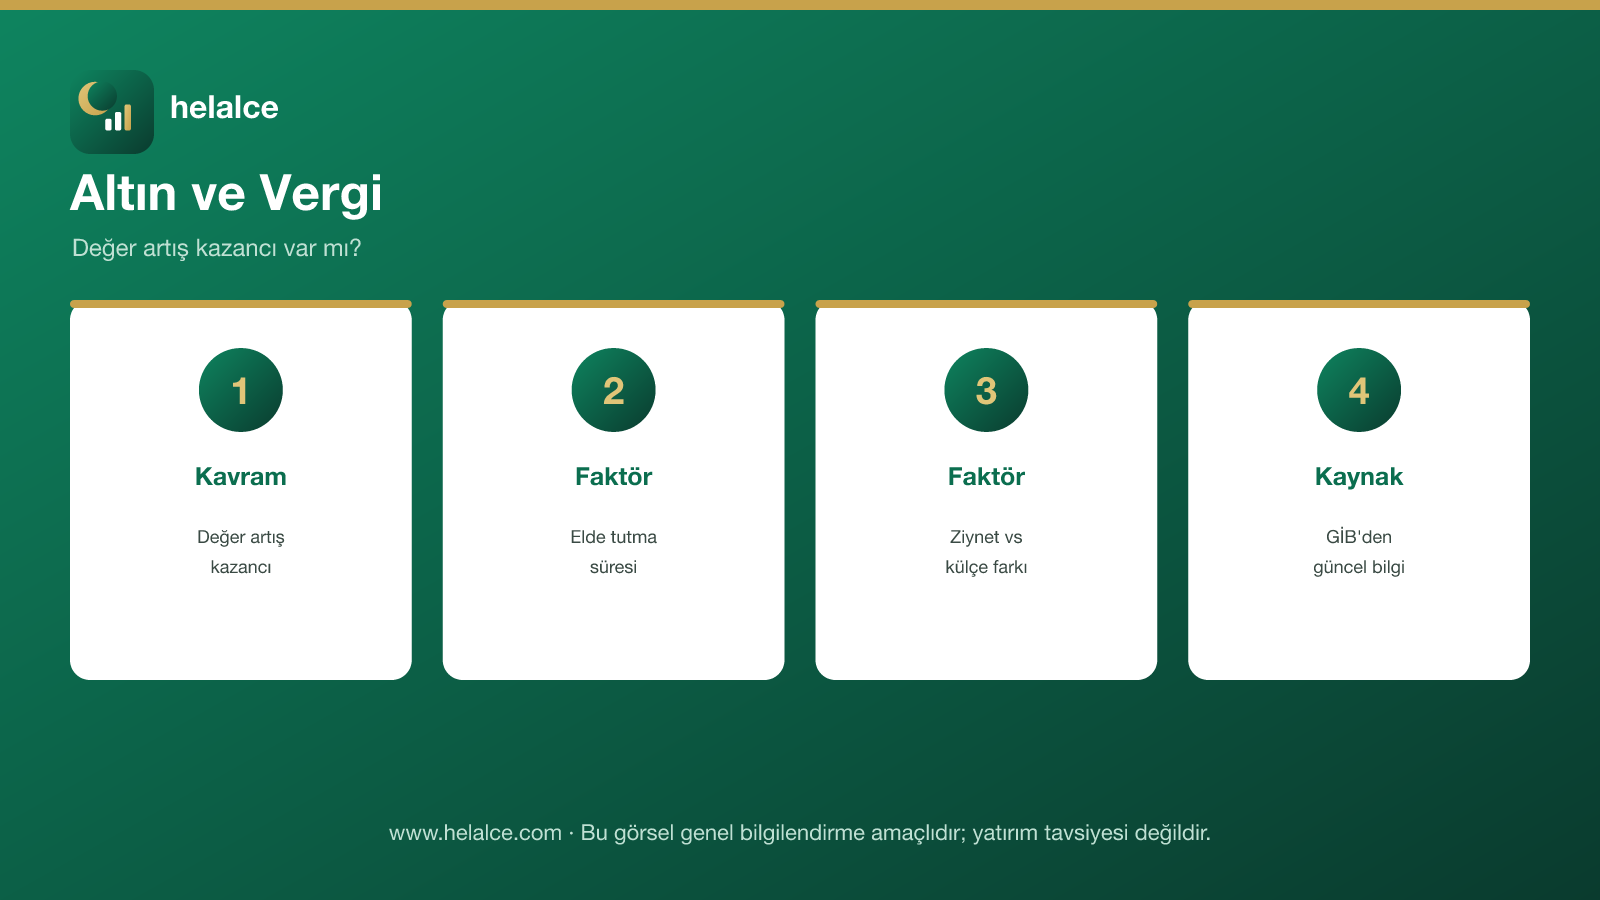
Değer artış kazancı, bir malın (menkul kıymet, gayrimenkul, kıymetli maden gibi) alış fiyatı ile satış fiyatı arasındaki farktan doğan kazançtır. Gelir Vergisi Kanunu’nun ilgili maddeleri, bazı varlık türleri için bu kazancın belirli koşullarda (elde tutma süresi, istisna tutarı gibi) gelir vergisine tabi olabileceğini düzenler.
Altın İçin Genel Çerçeve
- Elde tutma süresi: Vergi mevzuatında, bir varlığın belirli bir süreden uzun tutulup satılması durumunda değer artış kazancı istisnası uygulanabilir; bu süre ve istisna koşulları zamanla değişebilir.
- Ziynet eşyası ile külçe altın farkı: Mevzuatta ziynet eşyası (bilezik, kolye gibi kullanım amaçlı takılar) ile yatırım amaçlı külçe/gram altın farklı değerlendirmelere tabi tutulabilir.
- İstisna tutarı: Değer artış kazancında yıllık bir istisna tutarı bulunabilir; bu tutar her yıl yeniden değerleme oranına göre güncellenir.
Bu Konuda Neden Sabit Bir Rakam Verilmiyor?
Vergi mevzuatı ve istisna tutarları, her yıl Hazine ve Maliye Bakanlığı/Gelir İdaresi Başkanlığı (GİB) tarafından güncellenir; ayrıca yorumlar ve uygulama şekli zaman zaman değişebilir. Burada verilecek bir rakam kısa sürede güncelliğini yitirebileceğinden, güncel ve kesin bilgi için doğrudan GİB’in resmi duyurularına veya bir mali müşavire başvurulması önerilir.
Katılım Açısından Bir Not
Vergi yükümlülüğü, işlemin faizsiz (katılım açısından uygun) olup olmadığından bağımsız, yasal bir zorunluluktur. Fiziki altın alım-satımı katılım açısından kural olarak sorunlu görülmese de, bu durum vergi mükellefiyetini ortadan kaldırmaz; her iki konu ayrı ayrı değerlendirilmelidir.
Sonuç ve Değerlendirme
Altından elde edilen kazanç, belirli koşullarda değer artış kazancı kapsamında vergiye tabi olabilir; ancak elde tutma süresi, istisna tutarı ve altın türüne göre uygulama değişir. Güncel ve kesin bilgi için Gelir İdaresi Başkanlığı’nın resmi kaynaklarına veya bir mali müşavire danışılması en sağlıklı yoldur.
Sıkça Sorulan Sorular
Her altın satışında vergi ödenir mi?
Hayır, vergi yükümlülüğü elde tutma süresi, istisna tutarı ve altın türü gibi faktörlere bağlıdır; her satış otomatik olarak vergiye tabi değildir.
Ziynet eşyası (bilezik, kolye) satışı da vergiye tabi mi?
Ziynet eşyası ile yatırım amaçlı külçe altın farklı değerlendirmelere tabi tutulabilir; kesin durum için güncel mevzuata veya bir mali müşavire başvurulmalıdır.
Vergi konusunda güncel bilgiye nereden ulaşabilirim?
Gelir İdaresi Başkanlığı’nın (GİB) resmi internet sitesi ve yayınları güncel ve kesin bilgi için en güvenilir kaynaktır.
Vergi ödemek katılım açısından bir sorun mudur?
Hayır, vergi ödemek yasal bir yükümlülüktür ve katılım/faizsizlik değerlendirmesinden ayrı bir konudur.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Altın vergilendirmesi gibi teknik konuları; kesin rakam vermeden, doğru kaynaklara yönlendirerek açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; vergi veya mali müşavirlik danışmanlığı niteliği taşımaz. Vergi mevzuatı sık değişebilir; güncel ve kesin bilgi için Gelir İdaresi Başkanlığı’ndan veya bir mali müşavirden destek alınması önerilir.