Kısa cevap: Tekafül şirketlerinde iç sistemler ve risk yönetimi; iç kontrol, iç denetim, risk yönetimi ve aktüerya fonksiyonlarından oluşan ve SEDDK düzenlemeleri çerçevesinde kurulması zorunlu olan bir yönetişim yapısıdır. Bu yapı, katkı payı havuzunun doğru yönetildiğinden, olası risklerin (yoğunlaşma, likidite, operasyonel risk gibi) erken tespit edildiğinden ve şer’i uygunluk denetiminin sürekliliğinden emin olmayı amaçlar.
Tekafülde iç sistemler ve risk yönetimi nasıl denetlenir? Bu yazıda bu konuyu ele alıyoruz. Aktüerya için tekafülde aktüerya: katkı payları nasıl hesaplanır yazımıza, danışma kurulu için tekafülde danışma kurulunun rolü nedir yazımıza bakabilirsiniz.
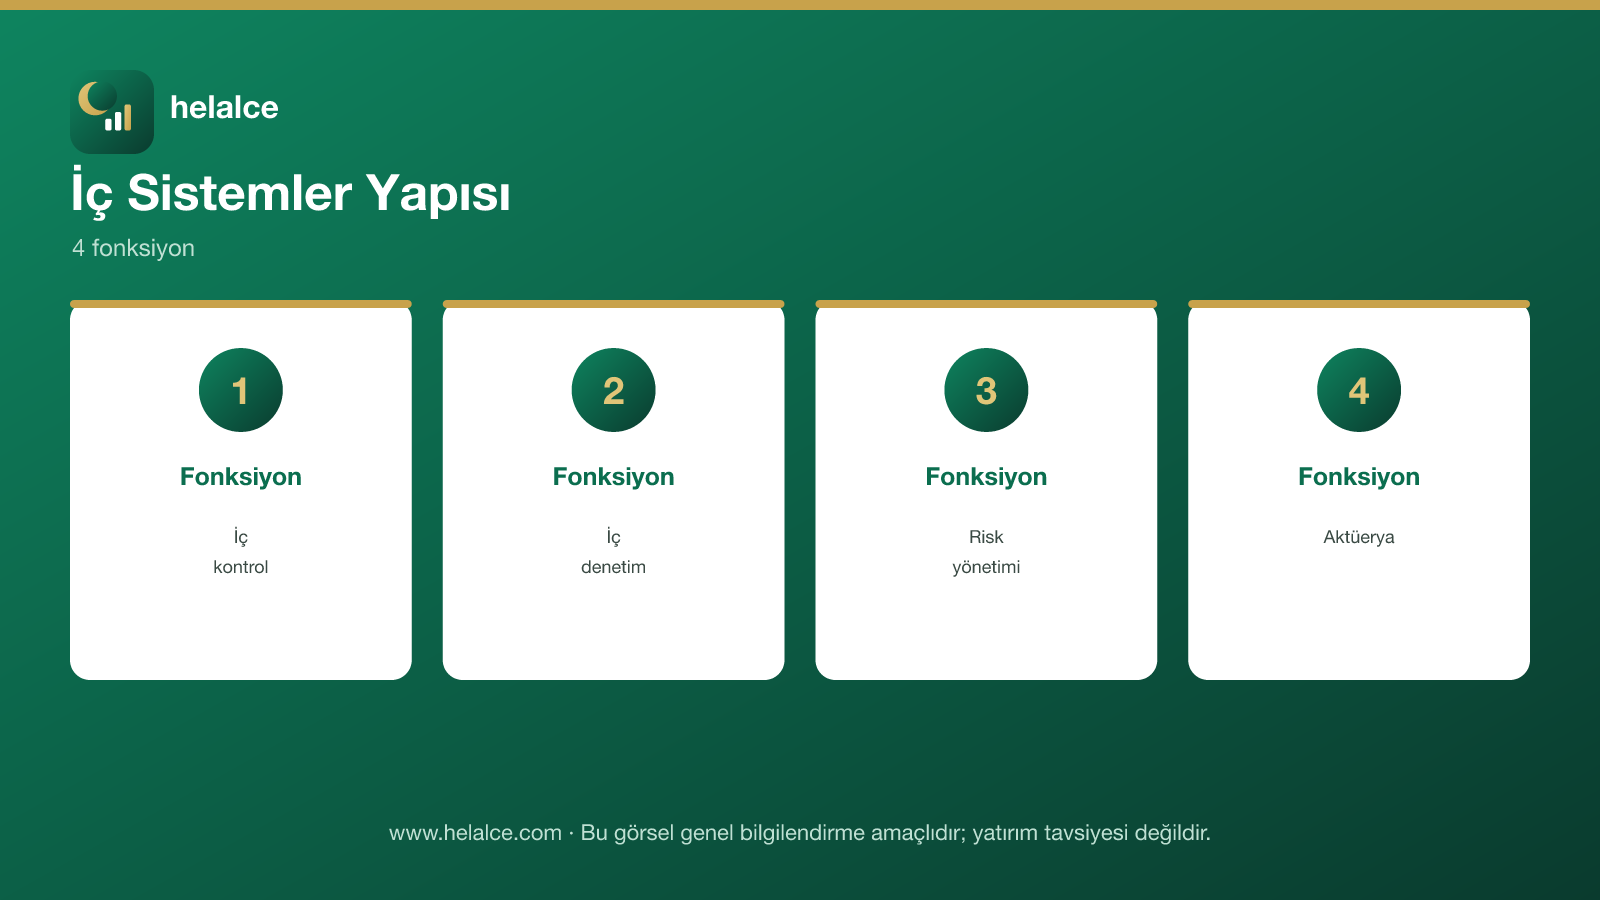
İç Sistemler Yapısı
| Fonksiyon | Açıklama |
|---|---|
| İç kontrol | Günlük operasyonların kural ve prosedürlere uygunluğunun izlenmesi |
| İç denetim | Şirket süreçlerinin bağımsız ve periyodik olarak denetlenmesi |
| Risk yönetimi | Yoğunlaşma, likidite, operasyonel gibi risklerin tespit ve yönetimi |
| Aktüerya | Katkı payı ve teknik karşılıkların matematiksel/istatistiksel hesaplanması |
Bu Sistemler Neden Önemlidir?
- Katılımcı güvencesi: Katkı payı havuzunun doğru ve şeffaf yönetildiğinden emin olunmasını sağlar.
- Erken risk tespiti: Olası mali veya operasyonel sorunların erken fark edilmesine yardımcı olur.
- Düzenleyici uyum: SEDDK’nın öngördüğü asgari yönetişim standartlarının karşılanmasını sağlar.
Denetim Nasıl İşler?
Tekafül şirketlerinin iç sistemleri, hem şirket içi iç denetim biriminin periyodik raporlarıyla hem de bağımsız dış denetim şirketlerinin incelemeleriyle izlenir. Ayrıca SEDDK, sektörel denetim ve raporlama yükümlülükleri aracılığıyla şirketlerin iç sistemlerinin yeterliliğini gözden geçirir.
Katılım Açısından Bir Not
İç sistemler ve risk yönetimi, tekafül şirketinin mali sağlamlığına odaklanan bir yönetişim konusu olup, şer’i uygunluk denetiminden (danışma kurulu) ayrı ancak onu tamamlayan bir yapıdır. Sağlam bir iç sistem, hem mali hem de şer’i uygunluk açısından güven verici bir gösterge olabilir.
Dikkat Edilmesi Gerekenler
- Şeffaflık raporları: Şirketin yıllık faaliyet raporlarında iç sistemler ve risk yönetimi hakkında bilgi verilip verilmediği kontrol edilebilir.
- Bağımsız denetim: Şirketin bağımsız denetimden geçip geçmediği araştırılmalıdır.
- Düzenleyici geçmiş: Şirketin SEDDK ile olan geçmiş uyum/denetim kayıtları da bir gösterge olabilir.
Sonuç ve Değerlendirme
Tekafül şirketlerinde iç sistemler ve risk yönetimi; iç kontrol, iç denetim, risk yönetimi ve aktüerya fonksiyonlarından oluşan, SEDDK düzenlemeleri çerçevesinde denetlenen bir yapıdır. Bu yapı, katılımcı güvencesi ve mali sağlamlık açısından önemlidir.
Sıkça Sorulan Sorular
İç sistemler her tekafül şirketinde zorunlu mu?
Evet, SEDDK düzenlemeleri çerçevesinde asgari iç sistem yapısının kurulması beklenir.
İç sistemleri kim denetler?
Şirketin kendi iç denetim birimi, bağımsız dış denetim şirketleri ve SEDDK denetimleriyle izlenir.
İç sistemler şer’i uygunluk denetiminin yerine geçer mi?
Hayır, bu ayrı bir yönetişim konusudur; şer’i uygunluk denetimi ayrıca danışma kurulu tarafından yürütülür.
Bu bilgiyi nereden öğrenebilirim?
Şirketin yıllık faaliyet raporları ve SEDDK’nın resmi kaynaklarından genel bilgi edinilebilir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Tekafül şirketlerinin yönetişim yapısını; belirli bir şirketi önermeden, genel çerçeveyi açıklayarak aktarmayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım veya sigorta tavsiyesi niteliği taşımaz. İç sistem yapıları ve raporlama uygulamaları şirkete göre değişebilir; güncel ve kesin bilgi için ilgili şirket veya SEDDK’nın resmi kaynaklarından teyit alınması önerilir.