Kısa cevap: Sağlık tekafülü, özel/tamamlayıcı sağlık sigortasının katılım (faizsiz) esaslarına uygun biçimde sunulan hâlidir. Katılımcılar bir dayanışma havuzuna bağış (tabarru) esasıyla katkı yapar; hastalık, tedavi veya hastane masrafı gibi durumlarda tazminat bu havuzdan karşılanır. Havuz yalnızca faizsiz araçlarda değerlendirilir ve dönem sonu artı bakiye katılımcılara iade edilebilir.
Sağlık harcamalarına karşı güvence isteyip faizli sigorta ürünlerinden kaçınanlar için sağlık tekafülü bir alternatiftir. Bu yazıda sağlık tekafülünün ne olduğunu, nasıl işlediğini ve klasik sağlık sigortasından farkını sade bir dille ele alıyoruz. Tekafülün genel işleyişi için risk havuzu yazımıza bakabilirsiniz.
Sağlık Tekafülü Nedir?
Sağlık tekafülü, katılımcıların sağlık risklerine karşı dayanışma esasıyla bir araya geldiği bir katılım sigortası ürünüdür. Genel tekafülün (can dışı riskler) bir uygulaması olarak, muayene, tedavi, ameliyat ve hastane masrafları gibi giderleri kapsayabilir. İşleyiş, tekafülün temel mantığına — dayanışma havuzuna — dayanır.
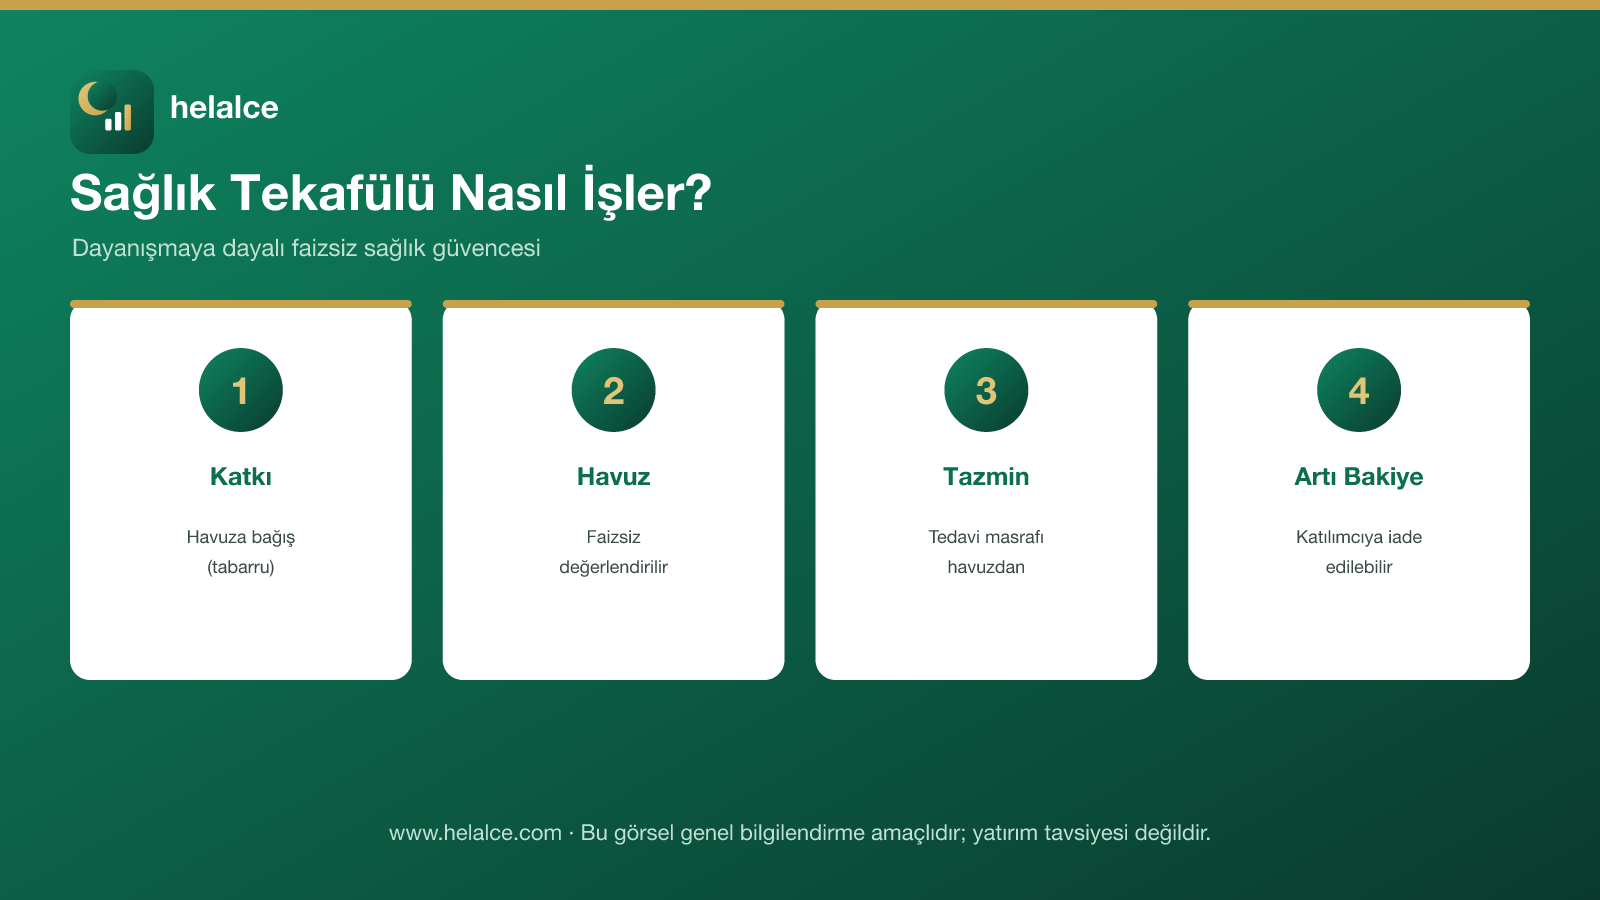
Sağlık Tekafülü Nasıl İşler?
Kısa Cevap: Katılımcı düzenli katkı öder; katkının büyük kısmı dayanışma havuzuna bağış (tabarru) olarak gider. Sağlık gideri doğduğunda, poliçe kapsamındaki tutar bu havuzdan ödenir. Havuz faizsiz araçlarda değerlendirilir; şirket havuzu vekâlet/mudarabe esasıyla yönetir. Dönem sonunda havuzda fazla kalırsa, belirlenen esaslara göre katılımcılara iade edilebilir.
Sağlık Tekafülü ile Klasik Sağlık Sigortası Farkı
İkisi de sağlık masraflarına teminat sağlar; fark modelde ve yatırımdadır. Aşağıdaki tablo temel farkları özetler.
| Ölçüt | Sağlık Tekafülü | Klasik Sağlık Sigortası |
|---|---|---|
| Model | Risk paylaşımı (dayanışma) | Risk transferi |
| Katkı | Bağış (tabarru) | Prim |
| Yatırım | Faizsiz araçlar | Faiz içerebilir |
| Artı bakiye | Katılımcıya iade edilebilir | Şirkette kalır |
SGK ve Tamamlayıcı Tekafül İlişkisi
Sağlık tekafülü, kamu sağlık güvencesinin (SGK) yerine geçmez; onu tamamlayıcı veya özel bir güvence olarak konumlanabilir. Tamamlayıcı sağlık tekafülü, SGK’nın karşılamadığı fark ücretlerini kapsayabilirken; özel sağlık tekafülü daha geniş bir teminat sunabilir. Kapsam, ürüne göre değişir ve poliçe şartları dikkatle okunmalıdır.
Sağlık Tekafülünde Dikkat Edilmesi Gerekenler
- Kapsam ve istisnalar: Hangi tedavilerin dâhil, hangilerinin hariç olduğunu kontrol edin.
- Bekleme süreleri: Bazı teminatlar için bekleme süresi olabilir.
- Anlaşmalı kurumlar: Hangi hastane/kliniklerin anlaşmalı olduğunu öğrenin.
- Danışma kurulu: Ürünün katılım esaslarına uygunluğunu teyit edin.
- SGK ilişkisi: Tamamlayıcı mı, özel mi olduğunu netleştirin.
Sonuç ve Değerlendirme
Sağlık tekafülü, sağlık masraflarına karşı faizsiz ve dayanışma esaslı bir güvence sunar; dayanışma havuzu ve faizsiz yatırım onu klasik sağlık sigortasından ayırır. Kapsam, istisnalar ve SGK ile ilişkisi ürüne göre değiştiğinden poliçe dikkatle okunmalıdır. Birikimli güvence için aile tekafülü yazımıza bakabilirsiniz.
Sıkça Sorulan Sorular
Sağlık tekafülü faizsiz mi?
Sağlık tekafülü, dayanışma (tabarru) esasına dayanır ve havuz yalnızca faizsiz araçlarda değerlendirilir; genellikle danışma kurulu denetimindedir. Bu yönüyle klasik sağlık sigortasından ayrılır. Uygunluk, ürünün fiili yapısına ve denetime bağlıdır.
Sağlık tekafülü SGK’nın yerine geçer mi?
Hayır. Sağlık tekafülü kamu güvencesinin (SGK) yerine geçmez; tamamlayıcı veya özel bir güvence olarak konumlanır. Tamamlayıcı ürün SGK’nın karşılamadığı fark ücretlerini kapsayabilir; kapsam poliçeye göre değişir.
Tedavi masrafı nereden ödenir?
Poliçe kapsamındaki tedavi masrafı, katılımcıların oluşturduğu ortak dayanışma havuzundan ödenir; şirket bu havuzu yönetir. Bu yönüyle tekafül, riski şirkete devretmek yerine katılımcılar arasında paylaşır. Süreç ve belgeler poliçede belirtilir.
Artı bakiye iade edilir mi?
Dönem sonunda havuzda fazla kalırsa, klasik sigortadaki gibi tümüyle şirkete kalmaz; belirlenen esaslara göre katılımcılara iade edilebilir veya devredilebilir. Kesin uygulama ürün sözleşmesine ve yönetim modeline bağlıdır.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Sağlık tekafülü ve katılım sigortası ürünlerini; belirli bir şirketi önermeden, kapsam ve şartların önemini vurgulayarak sade bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi veya bağlayıcı bir dini fetva niteliği taşımaz. Katılım finansı ürünlerinin işleyişi ve dini uygunluğu konusunda görüş farklılıkları bulunabilir; teminat kapsamı ve şartlar ürüne göre değişir. Bir karar vermeden önce yetkili kurumlardan ve dini hükümler konusunda ehil mercilerden görüş alınması önerilir. Katılım sigortacılığı için SEDDK kaynaklarına başvurabilirsiniz.