Kısa cevap: Ailede faizsiz finans; gelirin helal yollardan kazanılması, harcamaların bilinçli ve israfsız yönetilmesi, faizli borç ve üründen kaçınılması, düzenli faizsiz birikim yapılması ve zekât-sadaka gibi paylaşım araçlarıyla bütçeye bereket kazandırılmasıdır. Temeli; gelir-gider dengesi, acil durum fonu ve faizsiz araçlarla (katılım hesabı, altın, katılım fonu) uzun vadeli plandır. Amaç, borç sarmalına düşmeden huzurlu ve helal bir mali düzen kurmaktır.
Aile bütçesi, günlük kararlardan uzun vadeli hedeflere kadar her şeyi etkiler. Faizden kaçınan bir aile için sağlam bir sistem, hem mali huzur hem manevi rahatlık sağlar. Bu yazıda ailede faizsiz finansın temel ilkelerini pratik bir çerçevede ele alıyoruz. Birikime başlamak için ilk faizsiz birikime başlama rehberi yazımıza bakabilirsiniz.
1) Helal Kazanç Temeli
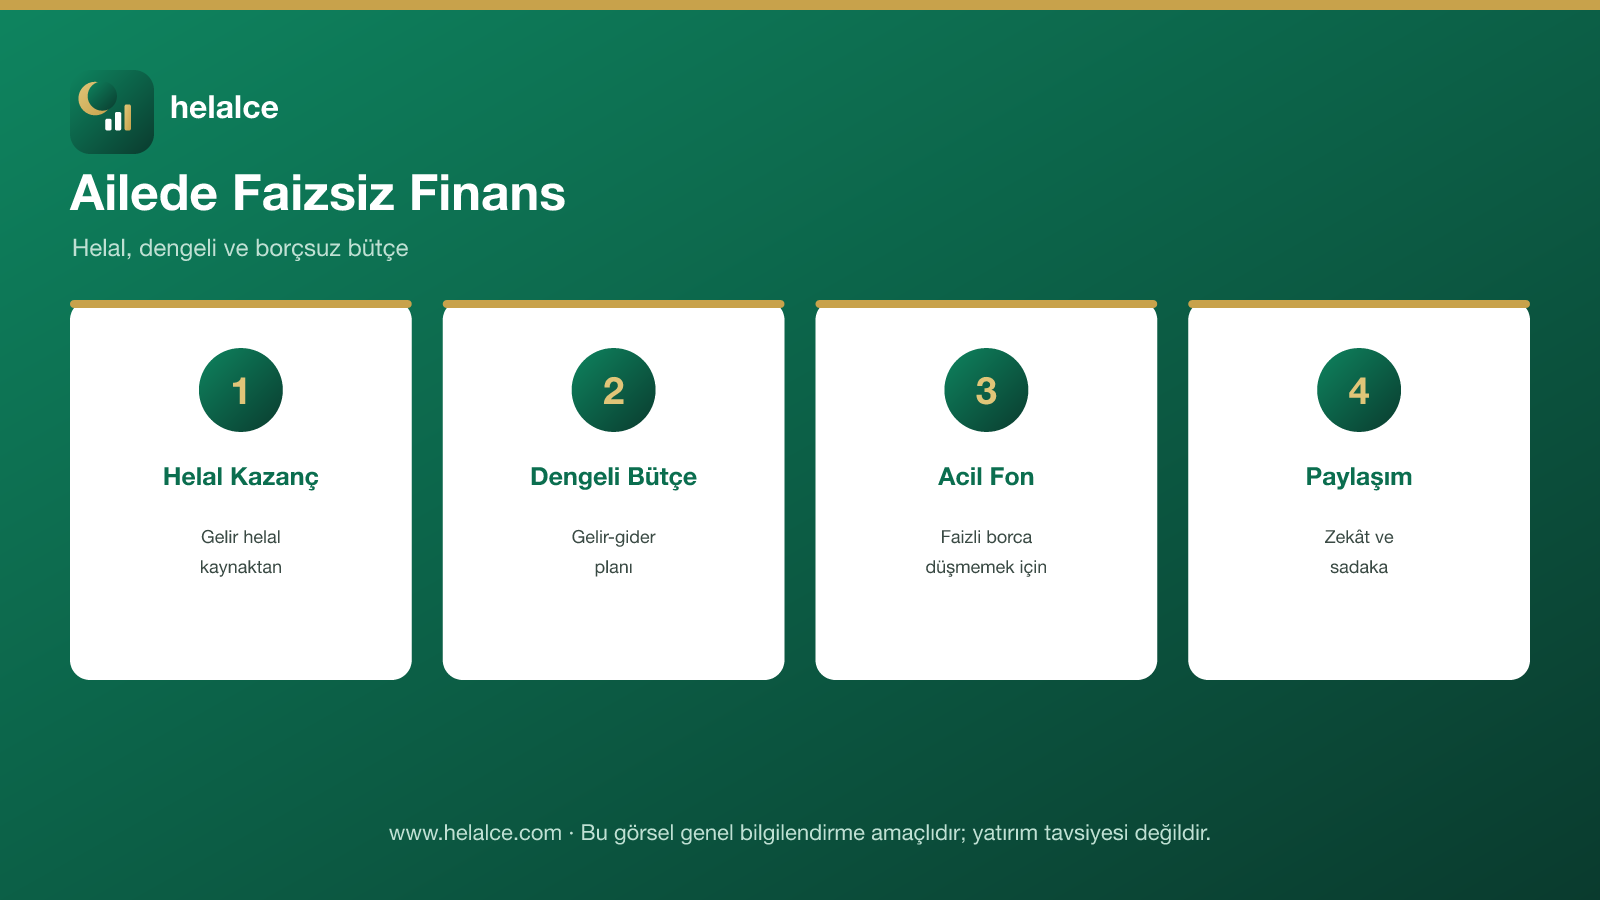
Faizsiz bir aile finansının temeli, gelirin helal kaynaklardan elde edilmesidir. Faizli gelir, haram unsur içeren iş ve kazançlardan kaçınmak esastır. Ek gelir ararken de aynı hassasiyet korunmalı; yatırım tarafında faizsiz araçlar (katılım hesabı, katılım fonu, helal hisse) tercih edilmelidir. Bkz. faizsiz portföy nasıl oluşturulur.
2) Bütçe: Gelir-Gider Dengesi
Sağlıklı bir bütçe, gelirin belirli oranlarda planlanmasıyla kurulur: zorunlu giderler, birikim/yatırım, paylaşım (zekât-sadaka) ve keyfi harcamalar. Basit bir yöntem, her ay geliri bu kalemlere önceden ayırmaktır (zarf/otomatik ayırma). İsrafı önlemek ve önceliklere göre harcamak, bütçenin en kritik parçasıdır.
3) Borçtan Kaçınma ve Acil Durum Fonu
Faizli borç, aile bütçesinin en büyük tehdididir. Bunu önlemenin yolu, birkaç aylık gideri karşılayacak bir acil durum fonu tutmaktır; böylece beklenmedik masraflarda faizli krediye başvurulmaz. Zorunlu hâllerde faizsiz borç (karz-ı hasen) tercih edilir. Bkz. karz-ı hasen nedir.
4) Faizsiz Birikim ve Uzun Vadeli Plan
- Çocukların geleceği: Eğitim/çeyiz için düzenli, faizsiz birikim.
- Emeklilik: Katılım esaslı emeklilik ve fonlar. Bkz. katılım emeklilik fonları.
- Ev hedefi: Faizsiz yollarla planlama.
- Enflasyon koruması: Altın ve katılım fonlarıyla çeşitlendirme.
5) Paylaşım: Zekât ve Sadaka
Faizsiz finans anlayışının ayrılmaz parçası paylaşımdır. Zekât, şartları oluştuğunda farz bir yükümlülük; sadaka ise gönüllü bir bereket kaynağıdır. Bunları bütçeye baştan bir kalem olarak eklemek, hem sorumluluğu yerine getirmeyi hem de mali disiplini kolaylaştırır. Hesaplama için zekât nasıl hesaplanır yazımıza bakabilirsiniz.
Sonuç ve Değerlendirme
Ailede faizsiz finans; helal kazanç, dengeli bütçe, borçtan kaçınma, faizsiz birikim ve paylaşım üzerine kurulur. Bu sistem, hem mali güvenlik hem manevi huzur sağlar. Küçük ama sürekli adımlar, zamanla sağlam bir aile bütçesine dönüşür. Aile bireylerinin ortak plana katılımı, sürdürülebilirliğin anahtarıdır.
Sıkça Sorulan Sorular
Aile bütçesini faizsiz nasıl planlarım?
Geliri önceden kalemlere ayırmak iyi bir başlangıçtır: zorunlu giderler, birikim/yatırım, zekât-sadaka ve keyfi harcamalar. Faizsiz araçlarla (katılım hesabı, altın, katılım fonu) birikim yapmak ve faizli borçtan kaçınmak sistemin temelini oluşturur.
Acil durum fonu ne kadar olmalı?
Genel bir yaklaşım, ailenin birkaç aylık zorunlu giderini karşılayacak bir tutardır; bu, beklenmedik masraflarda faizli borca düşmeyi önler. Fonu kolay erişilebilir ve faizsiz bir şekilde tutmak önemlidir. Miktar, gelir istikrarına göre ayarlanabilir.
Çocuklar için faizsiz birikim nasıl yapılır?
Eğitim veya çeyiz gibi hedefler için düzenli olarak faizsiz araçlarda (altın, katılım fonu, katılım hesabı) birikim yapılabilir. Küçük ve düzenli katkılar, uzun vadede anlamlı bir tutara ulaşır. Hedefe ve süreye göre araç seçimi yapmak faydalıdır.
Faizsiz yaşamak bütçeyi zorlaştırır mı?
Başlangıçta disiplin gerektirse de faizsiz düzen, faiz yükünü ortadan kaldırdığı için uzun vadede bütçeyi rahatlatabilir. Acil durum fonu ve planlı harcama, faizli borca ihtiyaç duymadan yaşamayı mümkün kılar. Anahtar, sürdürülebilir alışkanlıklardır.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Aile finansını; belirli bir ürünü önermeden, helal kazanç, disiplinli bütçe ve faizsiz araçlar üzerinden sade ve uygulanabilir bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım/finans danışmanlığı veya bağlayıcı bir dini fetva niteliği taşımaz. Kişisel bütçe kararları gelir, gider ve önceliklere göre değişir. Önemli mali kararlarda uzman desteği almanız ve dini hükümler için ehil mercilere danışmanız önerilir.