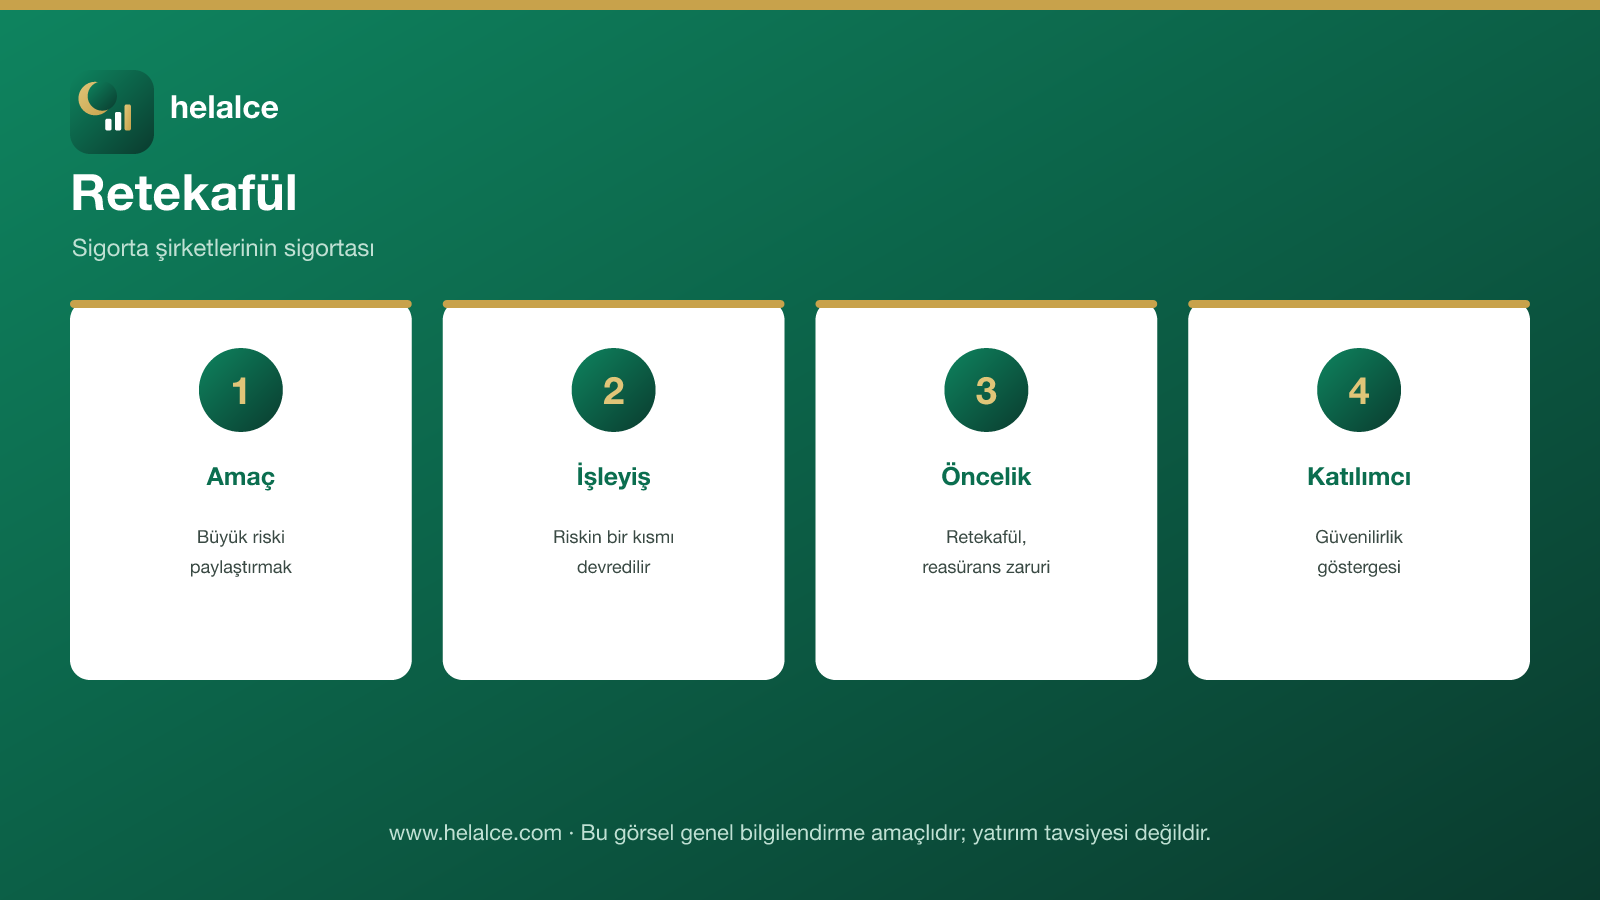
Kısa cevap: Retekafül (tekafülün reasüransı), bir tekafül şirketinin çok büyük veya yoğun riskleri kendi dayanışma havuzunda tek başına taşıyamayacağı durumlarda, bu riskin bir kısmını başka bir retekafül şirketine (katılım esaslı reasürans şirketi) devretmesidir. Amaç, tek bir büyük hasarın (deprem, büyük yangın gibi) havuzu tüketmesini önlemek ve sistemi sürdürülebilir kılmaktır. Klasik reasürans faizli/geleneksel yapıya dayanabildiğinden, katılım prensipleri gereği önce retekafül şirketleri tercih edilir.
Tekafül şirketleri de, klasik sigorta şirketleri gibi büyük risklere karşı bir “sigortanın sigortası” mekanizmasına ihtiyaç duyar. Bu yazıda retekafülün ne olduğunu ve neden önemli olduğunu ele alıyoruz. Genel havuz mantığı için tekafülde katkı payı ve risk havuzu yazımıza bakabilirsiniz.
Neden Retekafüle İhtiyaç Duyulur?
Bir tekafül şirketinin havuzu, normal hasarları karşılayacak büyüklükte olabilir; ancak deprem, büyük yangın veya toplu felaket gibi olağanüstü büyüklükteki riskler, tek bir havuzun kapasitesini aşabilir. Retekafül, bu tür büyük riskleri birden fazla şirket/havuz arasında paylaştırarak sistemin çökmesini önler.
Retekafül Nasıl İşler?
Tekafül şirketi, riskinin bir kısmını retekafül şirketine devreder ve karşılığında bir katkı payı öder. Büyük bir hasar oluştuğunda, retekafül şirketi devraldığı risk oranında tazminata katkı sağlar. Bu ilişki de tekafülün dayanışma mantığına dayanır; retekafül şirketi de kendi katılımcılarının (tekafül şirketlerinin) oluşturduğu bir havuzu yönetir.
Retekafül mü, Klasik Reasürans mı?
Katılım prensipleri gereği, tekafül şirketlerinin önceliği retekafül şirketleriyle çalışmaktır. Ancak küresel ölçekte yeterli retekafül kapasitesi bulunmadığı durumlarda, bazı tekafül şirketleri zorunlu hâllerde ve sınırlı ölçüde klasik reasürans şirketleriyle de çalışabilir; bu, danışma kurulunun onayına ve “zaruret” ilkesine tabi bir istisna olarak değerlendirilir.
Katılımcı İçin Ne Anlama Gelir?
Retekafül, katılımcı için genellikle görünmez bir arka plan mekanizmasıdır; ancak dolaylı olarak önemlidir: büyük bir felaket durumunda tazminatın ödenebilmesi, şirketin retekafül düzenlemelerinin sağlamlığına bağlıdır. Bir tekafül şirketi seçerken, büyük risklere karşı retekafül düzenlemelerinin olup olmadığı bir güvenilirlik göstergesi olabilir.
Sonuç ve Değerlendirme
Retekafül, tekafül sisteminin büyük ve olağanüstü risklere karşı sürdürülebilirliğini sağlayan kritik bir mekanizmadır. Katılım prensipleri gereği öncelik retekafül şirketlerine verilir; klasik reasürans ise sınırlı ve zaruret hâllerinde, danışma kurulu onayıyla kullanılabilir. Katılımcı için bu, şirket seçiminde göz önünde bulundurulabilecek bir güvenilirlik unsurudur.
Sıkça Sorulan Sorular
Retekafül şirketi nedir, tekafül şirketinden farkı ne?
Tekafül şirketi bireysel/kurumsal katılımcılara doğrudan sigorta hizmeti sunarken, retekafül şirketi tekafül şirketlerine hizmet verir; yani “sigorta şirketlerinin sigortası” rolündedir. İkisi de dayanışma havuzu mantığına dayanır, ancak müşteri kitleleri farklıdır.
Katılım şirketleri neden bazen klasik reasürans kullanır?
Küresel ölçekte yeterli retekafül kapasitesi her zaman bulunmayabilir; bu durumda zaruret ilkesi çerçevesinde ve danışma kurulu onayıyla, sınırlı ölçüde klasik reasürans kullanılabilir. Bu, tercih edilen değil, istisnai bir çözümdür.
Retekafül olmadan tekafül şirketi çalışabilir mi?
Küçük ölçekli ve düşük riskli portföylerde bu mümkün olabilir; ancak büyük risk yoğunluğu olan alanlarda (deprem, büyük endüstriyel tesisler) retekafül düzenlemesi olmadan çalışmak, şirketin mali sağlamlığı açısından risklidir.
Katılımcı retekafül düzenlemesini nasıl öğrenebilir?
Bu bilgi genellikle doğrudan poliçe belgelerinde yer almaz; şirketin kurumsal raporlarında veya doğrudan sorularak öğrenilebilir. Büyük risklere maruz poliçe sahiplerinin bu konuyu sormasında fayda vardır.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Retekafül gibi teknik arka plan mekanizmalarını; belirli bir şirketi önermeden, sistemin sürdürülebilirliğini nasıl sağladığını vurgulayarak sade bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; sigortacılık danışmanlığı veya bağlayıcı bir dini fetva niteliği taşımaz. Retekafül/reasürans uygulamaları şirkete göre değişir. Kesin bilgi için ilgili tekafül şirketi ve katılım sigortacılığı için SEDDK kaynaklarına başvurulması önerilir.