Kısa cevap: Katılım bankalarında döviz hesabı, tıpkı TL cari/katılma hesabı gibi çalışır: doğrudan döviz cinsinden emanet (özel cari) tutulabilir veya döviz katılma hesabı ile faizsiz esasla değerlendirilebilir. Döviz alım-satımı ise peşin ve karşılıklı teslim (kabz) esasına göre yapılır; bir para birimini diğeriyle vadeli ve farklı kurdan değiştirmek, faiz (riba) benzeri bir işlem olarak değerlendirilebileceğinden dikkat gerektirir.
Döviz hesabı ve kur işlemleri, günlük bankacılıkta sık kullanılır; ancak faizsiz esaslara göre bazı ek kurallar içerir. Bu yazıda katılım bankalarında dövizle ilgili işleyişi ele alıyoruz. Genel çerçeve için döviz yatırımı faizsiz mi (kabz) yazımıza bakabilirsiniz.
Döviz Cari ve Katılma Hesabı
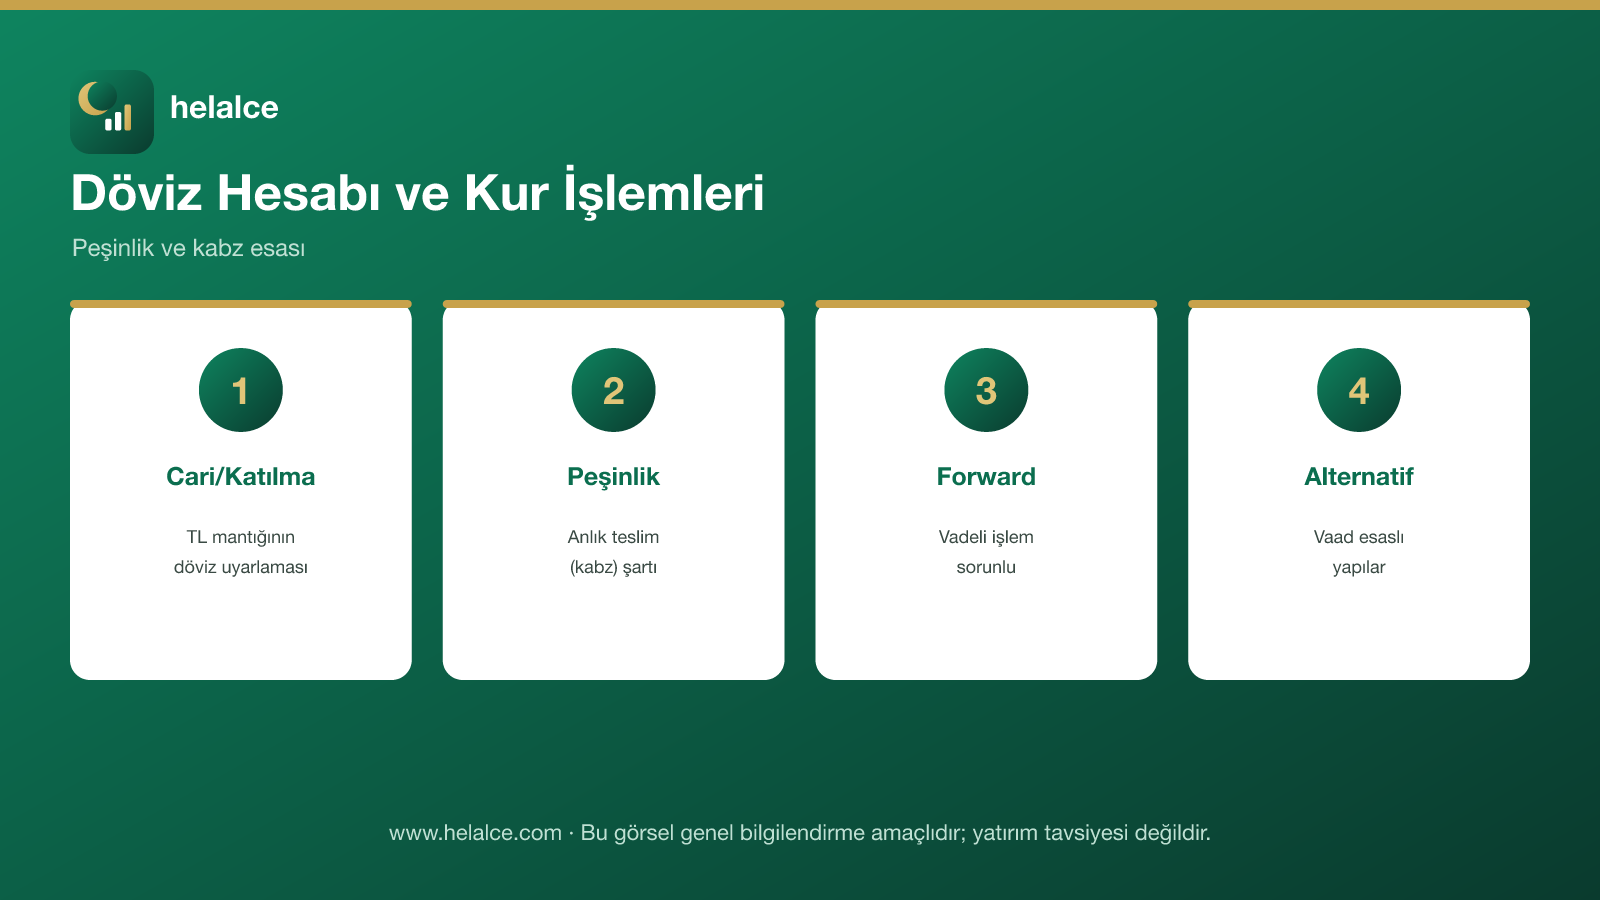
Döviz özel cari hesabı, TL karşılığı gibi emanet (vedia) esasına dayanır; kâr payı beklenmez, istenildiğinde çekilebilir. Döviz katılma hesabında ise banka, topladığı dövizi faizsiz esaslarla (murabaha, icâre gibi döviz cinsinden işlemler) değerlendirir ve kâr payı dağıtır. İkisi de TL hesaplardaki mantığın döviz cinsine uyarlanmış hâlidir.
Döviz Alım-Satımında Peşinlik (Kabz) Kuralı
Klasik fıkıh kuralına göre, farklı para birimlerinin (ör. TL-Dolar) alım-satımında işlemin peşin olması ve tarafların karşılıklı olarak teslim almış (kabz) sayılması gerekir. Bu nedenle “bugünkü kur üzerinden anlaşıp parayı bir hafta sonra teslim etmek” gibi vadeli döviz işlemleri, faize yakınlık gerekçesiyle tartışmalı görülür. Bankacılık sistemlerinde elektronik hesaba anlık geçiş genellikle kabz sayılır.
Vadeli Döviz İşlemleri (Forward) Neden Sorunlu?
Bugünden ileri bir tarihteki kuru kilitleyen forward sözleşmeleri, teslim anını geleceğe erteler; bu da peşinlik şartını ihlal edebileceği için katılım açısından çoğunlukla sorunlu görülür. Bazı katılım bankaları, benzer bir korunma ihtiyacını “vaad” (tek taraflı bağlayıcı söz) esaslı alternatif yapılarla karşılamaya çalışır; bu yapılar danışma kurulu onayına tabidir.
Müşteri Ne Yapmalı?
- Anlık işlem yapın: Döviz alım-satımını, mümkün olduğunca peşin ve anlık gerçekleştirin.
- Vadeli ürünleri sorgulayın: Bankanın sunduğu döviz bazlı vadeli ürünlerin yapısını (gerçek vaad mi, forward mü) öğrenin.
- Katkı payı esasını öğrenin: Döviz katılma hesabının hangi araçlarla değerlendirildiğini sorun.
Sonuç ve Değerlendirme
Katılım bankalarında döviz hesapları, TL hesaplardaki emanet/kâr paylaşımı mantığının döviz cinsine uyarlanmış hâlidir. Döviz alım-satımında ise peşinlik ve karşılıklı teslim esası önemlidir; vadeli/forward işlemler bu nedenle dikkatle değerlendirilmelidir. Ürünün yapısını anlamak, katılım uygunluğunu değerlendirmenin ilk adımıdır.
Sıkça Sorulan Sorular
Döviz alıp bekletmek (yatırım amaçlı) caiz mi?
Evet, döviz alıp elde tutmak (fiziki veya hesapta), peşin ve teslim esasına uygun yapıldığında kural olarak sorunlu görülmez. Sorun, alım-satımın kendisinin vadeli ve farklı kurdan yapılmasıdır; elde tutma süresi ayrı bir konudur.
Bankalar arası anlık döviz transferi kabz sayılır mı?
Genel kabule göre, elektronik ortamda hesaba anlık ve kesin geçiş kabz (teslim alma) olarak değerlendirilir. Fiziki nakit teslimi şart değildir; önemli olan mülkiyetin ve tasarrufun anlık olarak karşı tarafa geçmesidir.
Forward yerine katılım bankaları ne sunar?
Bazı katılım bankaları, kur riskinden korunma ihtiyacını “vaad” esaslı yapılarla (bağlayıcı tek taraflı söz) karşılamaya çalışır. Bu ürünlerin danışma kurulu onayı ve yapısı bankadan bankaya değişir; detaylı bilgi almak gerekir.
Döviz katılma hesabının kâr payı TL’den farklı mı?
Evet, döviz katılma hesabının kâr payı oranı, o para biriminin değerlendirildiği araçlara ve piyasa koşullarına göre TL’den farklı olabilir. Güncel oranlar için ilgili katılım bankasına başvurulmalıdır.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Döviz hesabı ve kur işlemlerini; belirli bir bankayı önermeden, peşinlik ve kabz ilkelerini vurgulayarak sade bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı veya bağlayıcı bir dini fetva niteliği taşımaz. Döviz işlemlerinin dini uygunluğu ürün yapısına göre değişir. Bir karar vermeden önce ilgili katılım bankasından ve dini hükümler için ehil mercilerden bilgi almanız önerilir.