Kısa cevap: Bireysel emeklilik sistemi (BES/katılım emeklilik), devlet katkısı ve belirli koşullarda vergi avantajı sunarken, borsada doğrudan alınıp satılan yatırım fonları genellikle stopaj (kaynakta kesinti) esasına tabidir ve BES’teki devlet katkısı gibi bir teşvik içermez. Uzun vadeli emeklilik birikimi için BES’in devlet katkısı önemli bir avantaj sunarken, likidite ihtiyacı olan veya kısa-orta vadeli yatırım yapmak isteyenler için doğrudan katılım fonları daha esnek bir seçenektir.
Vergi ve teşvik avantajları, hangi aracın tercih edileceğinde önemli bir rol oynar. Bu yazıda BES ile doğrudan katılım fonu yatırımını vergi ve teşvik açısından karşılaştırıyoruz. BES’in genel çerçevesi için katılım emeklilik (BES) fonları nasıl çalışır yazımıza bakabilirsiniz.
BES’in Sunduğu Teşvikler
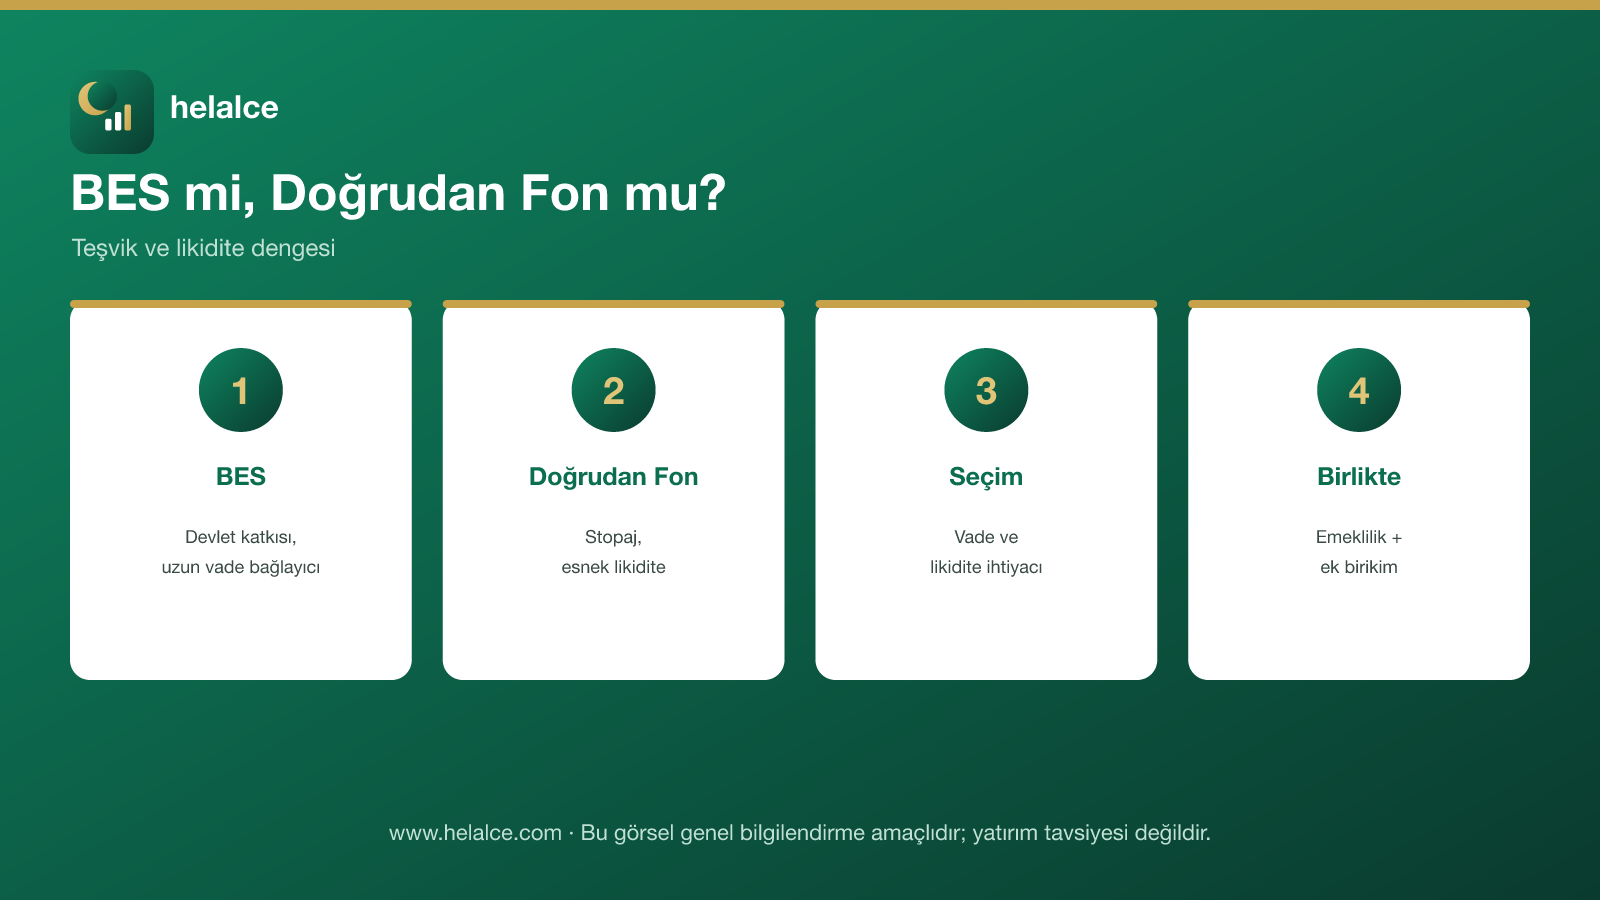
- Devlet katkısı: Katılımcının ödediği katkı payının belirli bir oranı, devlet tarafından hesaba eklenir (güncel oran ve koşullar mevzuata göre değişir).
- Vergi avantajı: Bazı dönemlerde ve koşullarda katkı paylarına ilişkin vergi teşvikleri uygulanabilir.
- Uzun vadeli bağlayıcılık: Erken çıkışta devlet katkısının bir kısmı kaybedilebilir; bu, uzun vadeli birikimi teşvik eden bir yapıdır.
Doğrudan Katılım Fonu Yatırımının Vergisel Durumu
Borsada veya TEFAS üzerinden alınan katılım fonlarının kazançları, genellikle stopaj yoluyla vergilendirilir; oran ve uygulama, fonun türüne ve elde tutma süresine göre değişebilir. BES’teki gibi bir devlet katkısı bulunmaz, ancak likidite (istenildiğinde nakde çevirme) esnekliği daha yüksektir.
Hangi Durumda Hangi Seçenek?
- Uzun vadeli emeklilik hedefi: BES’in devlet katkısı, uzun vadede önemli bir getiri artışı sağlayabilir.
- Orta vadeli, esnek erişim isteyenler: Doğrudan katılım fonu, istenildiğinde nakde çevrilebilir.
- Her ikisini birlikte kullanmak: Emeklilik hedefi için BES, ek birikim için doğrudan fon yatırımı bir arada değerlendirilebilir.
Dikkat Edilmesi Gerekenler
Vergi mevzuatı ve devlet katkısı oranları zaman içinde değişebilir; güncel bilgiyi resmî kaynaklardan (Hazine ve Maliye Bakanlığı, ilgili emeklilik şirketi) teyit etmek önemlidir. Ayrıca her iki seçenekte de fonun katılım uygunluğu (danışma kurulu onayı, faizsiz varlık kullanımı) ayrıca kontrol edilmelidir.
Sonuç ve Değerlendirme
BES, devlet katkısı ve vergi teşvikleriyle uzun vadeli emeklilik birikimi için güçlü bir araçtır; doğrudan katılım fonu yatırımı ise daha esnek likidite sunar ama benzer bir teşvik içermez. Karar, yatırımcının vadesine, likidite ihtiyacına ve emeklilik planlamasına göre verilmelidir.
Sıkça Sorulan Sorular
BES’teki devlet katkısı ne kadardır?
Devlet katkısı oranı ve üst sınırları zamanla ve mevzuata göre değişebilir. Güncel oranlar için ilgili emeklilik şirketinden veya resmî düzenleyici kurumdan bilgi almak gerekir.
BES’ten erken çıkarsam ne olur?
Erken çıkışta genellikle devlet katkısının bir kısmı veya tamamı kaybedilebilir ve bazı vergi avantajları geri alınabilir. Kesin koşullar güncel mevzuata göre değişir; sözleşme şartlarını incelemek gerekir.
Doğrudan katılım fonu yatırımı hiç vergi avantajı sağlamaz mı?
Genel olarak BES’teki gibi bir devlet katkısı sağlamaz; ancak bazı fon türlerinde ve elde tutma sürelerinde farklı stopaj oranları uygulanabilir. Güncel vergi mevzuatı kontrol edilmelidir.
İkisini birlikte kullanmak mantıklı mı?
Evet, birçok kişi emeklilik hedefi için BES’i, ek ve daha esnek birikim için doğrudan katılım fonlarını birlikte kullanır. Dağılım kişisel hedeflere ve likidite ihtiyacına göre belirlenmelidir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Vergi ve teşvik karşılaştırmasını; belirli bir ürünü önermeden, genel çerçeveyi ve güncel mevzuatın önemini vurgulayarak sade bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; vergi veya yatırım danışmanlığı niteliği taşımaz. Vergi mevzuatı ve devlet katkısı oranları zamanla değişir. Kesin ve güncel bilgi için bir mali müşavir veya ilgili resmî kurumlara başvurulması önerilir.