Kısa cevap: Türkiye’de DASK (Doğal Afet Sigortaları Kurumu) kapsamındaki Zorunlu Deprem Sigortası, konut sahipleri için yasal bir zorunluluktur ve tapu/kredi işlemlerinde aranır; bu sigorta klasik (faizli olmayan ama katılım esaslı da olmayan) bir kamu sigortası yapısındadır. Tekafül ise DASK’ın tamamlayıcısı olarak, DASK limitinin üzerindeki değer farkını veya DASK kapsamına girmeyen ek riskleri (eşya, dekorasyon vb.) katılım esaslı bir yapıyla karşılayabilir. İkisi birbirinin yerine geçmez, birlikte kullanılabilir.
Deprem riski yüksek bir ülkede yaşayan katılım yatırımcısı için “DASK yeterli mi, tekafül de gerekir mi?” sorusu önemlidir. Bu yazıda bu ilişkiyi ele alıyoruz. Araç ve konut için katılım sigortası seçenekleri için araç ve konut için katılım sigortası yazımıza bakabilirsiniz.
DASK Nedir, Neyi Kapsar?
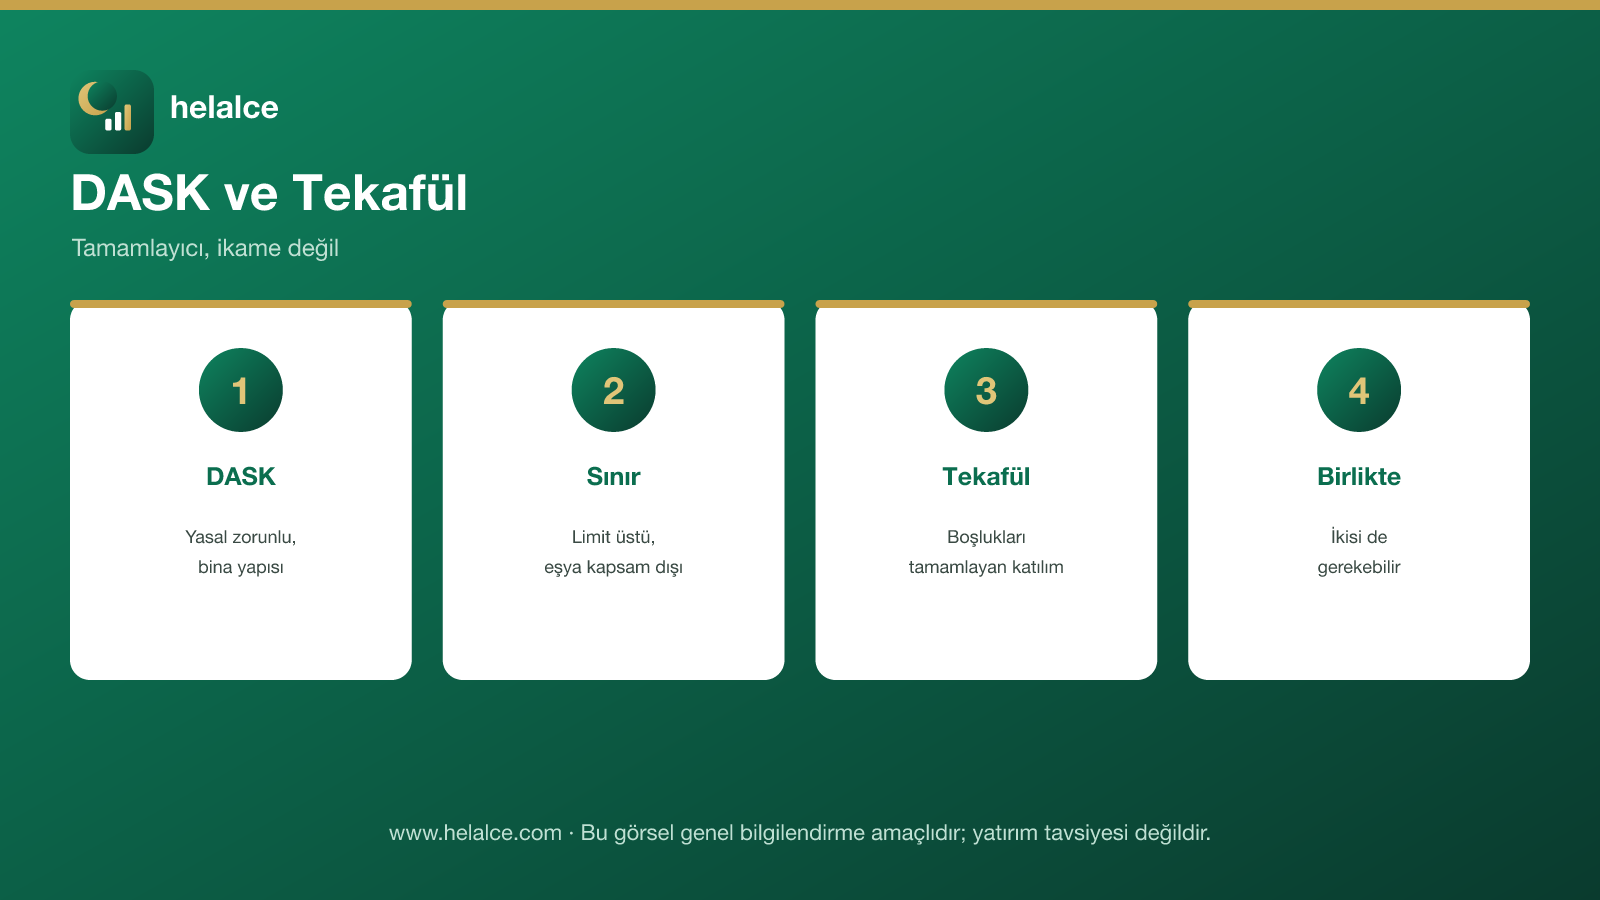
DASK, Türkiye’de belirli konutlar için yasal olarak zorunlu olan, deprem kaynaklı bina hasarlarını belirli bir limite kadar karşılayan bir kamu sigorta sistemidir. Kapsamı bina yapısıyla sınırlıdır; eşya, dekorasyon, kiracının kişisel malları gibi unsurlar genellikle kapsam dışıdır. Limit, konutun büyüklüğü ve bölgesine göre belirlenir.
DASK’ın Sınırları
- Limit üstü değer: Konutun gerçek değeri DASK limitini aşıyorsa, aradaki fark sigortasız kalır.
- Eşya ve dekorasyon: DASK bina yapısını kapsar, iç mekan eşyalarını kapsamaz.
- Diğer afetler: Sel, yangın gibi bazı riskler DASK kapsamında değildir.
Tekafül Bu Boşlukları Nasıl Doldurur?
Katılım esaslı konut tekafülü, DASK’ın üzerindeki değer farkını, eşya ve dekorasyonu, hatta bazen yangın ve su baskını gibi ek riskleri kapsayabilir. Bu, dayanışma havuzu esasına göre işler ve faizsiz yapıdadır. Kapsam ve limitler ürüne göre değişir; DASK ile tekafül poliçesi birlikte, tamamlayıcı olarak düşünülmelidir.
Neden İkisi Birlikte Değerlendirilmeli?
- Yasal zorunluluk: DASK, yasal olarak zorunludur ve atlanamaz.
- Kapsam boşluğu: Tekafül, DASK’ın kapsamadığı alanları tamamlayabilir.
- Katılım hassasiyeti: DASK’ın kendisi klasik kamu sigortası yapısındadır; ek/tamamlayıcı korumayı faizsiz esasla almak isteyenler tekafüle yönelir.
Sonuç ve Değerlendirme
DASK, deprem riskine karşı yasal ve temel bir korumadır ama sınırlıdır; tekafül, bu boşlukları katılım esaslı bir yapıyla tamamlayabilir. Konut sahibi, önce DASK yükümlülüğünü yerine getirmeli, ardından ihtiyacına göre tamamlayıcı tekafül seçeneklerini değerlendirmelidir.
Sıkça Sorulan Sorular
DASK yaptırdıysam tekafüle gerek var mı?
Bu, konutunuzun değeri ve risk toleransınıza bağlıdır. DASK limiti konutunuzun gerçek değerini karşılamıyorsa veya eşya/dekorasyon gibi unsurları da güvenceye almak istiyorsanız tamamlayıcı bir tekafül poliçesi değerlendirilebilir.
DASK’ın kendisi katılım esaslı mı?
Hayır, DASK klasik bir kamu sigorta sistemi olarak yapılandırılmıştır; katılım (tekafül) esaslı bir ürün değildir. Katılım hassasiyeti olan kişiler için tamamlayıcı koruma tekafül yoluyla sağlanabilir.
Tekafül DASK’ın yerine geçebilir mi?
Hayır, DASK yasal bir zorunluluktur ve tekafül bunun yerine geçmez; tapu ve kredi işlemlerinde DASK poliçesi aranır. Tekafül, DASK’a ek ve tamamlayıcı bir koruma sağlar.
Kiracılar için tekafül gerekli mi?
DASK genellikle bina sahibini kapsar; kiracının kendi eşyaları için ayrı bir koruma isteniyorsa, kiracı da bir tekafül ürünüyle kendi mallarını güvenceye alabilir. Kapsam ürüne göre değişir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. DASK ve tekafül ilişkisini; belirli bir şirketi önermeden, tamamlayıcılık ilişkisini netleştirerek sade bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; sigortacılık danışmanlığı niteliği taşımaz. DASK limitleri ve tekafül ürün kapsamları zamanla değişebilir. Güncel bilgi için DASK ve ilgili tekafül şirketlerine başvurulması önerilir.