Kısa cevap: Blok zinciri, katılım finansında işlemlerin değiştirilemez biçimde kaydedilmesini ve sözleşme adımlarının otomatik yürütülmesini sağlayan bir altyapı teknolojisidir. Sukuk ihracı, murabaha belgelendirmesi, tekafül hasar süreçleri ve tedarik zinciri finansmanında denenmektedir. Ancak teknoloji tek başına bir işlemi faizsiz veya dinen uygun hale getirmez; belirleyici olan altta yatan sözleşme yapısıdır.
Katılım finansında blok zinciri tartışması son yıllarda kripto para spekülasyonundan ayrışarak kurumsal bir zemine oturdu. Bugün asıl soru “hangi coin helal?” değil; sukuk, murabaha, icâre ve tekafül gibi klasik katılım finansı sözleşmelerinin dijital defter üzerinde yürütülmesinin mümkün olup olmadığı ve bunun şeffaflık ile maliyet açısından ne kazandırdığıdır. Bu yazıda blok zinciri ile akıllı sözleşmelerin katılım finansındaki gerçek kullanım alanlarını, ilkesel tartışmaları, riskleri ve Türkiye’deki düzenleyici çerçeveyi ele alıyoruz.
Blok Zinciri ve Akıllı Sözleşme Nedir?
Kısa Cevap: Blok zinciri, kayıtların birden çok katılımcıda eşzamanlı tutulduğu ve geçmişe dönük değiştirilmesi pratikte çok zor olan dağıtık bir defterdir. Akıllı sözleşme ise bu defter üzerinde çalışan, önceden yazılmış koşullar gerçekleştiğinde ilgili adımı kendiliğinden yürüten bir yazılım kodudur.
Klasik bir bankacılık sisteminde kaydı tek bir kurum tutar ve doğruluğundan o kurum sorumludur. Blok zincirinde ise aynı kayıt birden çok düğümde bulunur; bir işlem eklendikten sonra değiştirilmek istendiğinde ağın tamamında tutarsızlık ortaya çıkar. Bu özellik, çok taraflı ve belge yoğun işlemlerde denetlenebilirliği artırır.
Akıllı sözleşme ise bir hukuki sözleşmenin yerine geçmez; sözleşmenin uygulama katmanıdır. Örneğin bir kira sertifikasında ödeme tarihi geldiğinde ilgili tutarın yatırımcı hesaplarına dağıtılması, insan müdahalesi olmadan kod tarafından tetiklenebilir. Hangi tutarın hangi hakka dayandığı ise hâlâ altta yatan sözleşmede tanımlıdır.
Katılım Finansında Hangi Alanlarda Kullanılıyor?
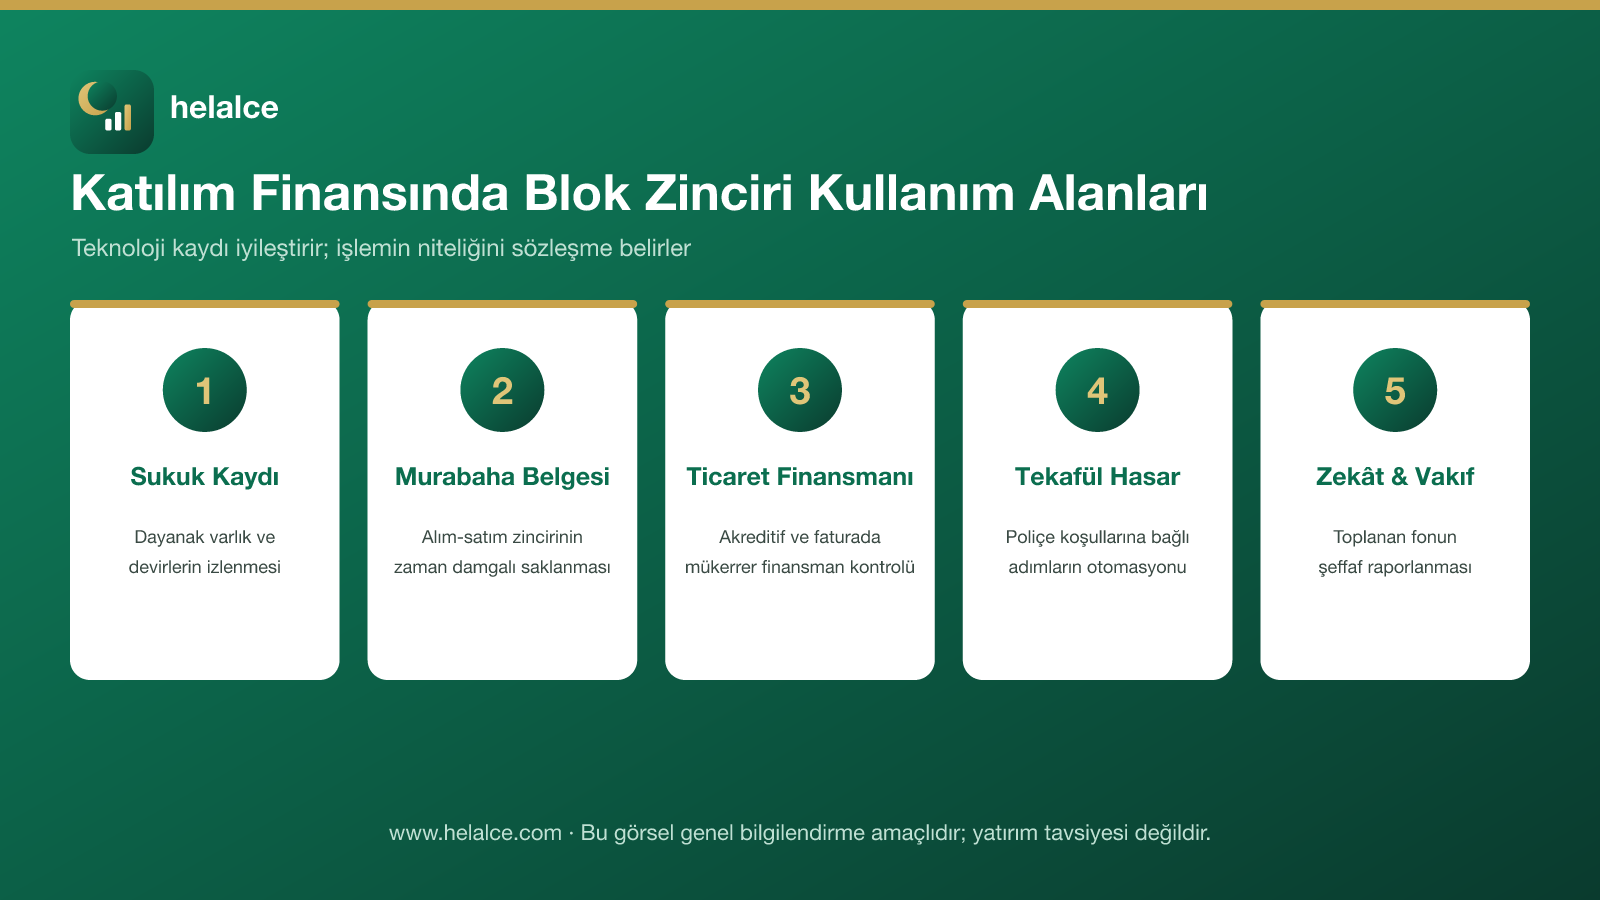
Blok zinciri katılım finansında çoğunlukla “yeni bir ürün” olarak değil, mevcut ürünlerin kayıt, mutabakat ve raporlama katmanını iyileştiren bir araç olarak deneniyor. Öne çıkan başlıklar şunlardır:
- Kira sertifikası (sukuk) ihracı ve takibi: Varlığa dayalı yapıda hangi varlığın hangi sertifikayı desteklediğinin izlenebilir tutulması, ikincil piyasada devirlerin kaydı.
- Murabaha ve emtia işlemlerinin belgelendirilmesi: Malın gerçekten alınıp satıldığını gösteren belge zincirinin (sipariş, mülkiyet devri, teslim) zaman damgalı biçimde saklanması.
- Tedarik zinciri ve ticaret finansmanı: Akreditif, konşimento ve fatura süreçlerinde tarafların aynı kayda bakması, mükerrer finansman riskinin azaltılması.
- Tekafül (katılım sigortası) hasar süreçleri: Poliçe koşulları netse hasar bildiriminden ödemeye kadar olan adımların kısmen otomatikleştirilmesi.
- Zekât, bağış ve vakıf yönetimi: Toplanan fonun hangi kaleme aktarıldığının bağışçıya açık biçimde raporlanması.
Bu alanların ortak noktası dikkat çekicidir: hepsinde belge çokluğu, çok taraflılık ve güven ihtiyacı vardır. Blok zincirinin katkısı da tam olarak buradadır.
Akıllı Sözleşmeler Katılım Finansı İlkeleriyle Uyumlu mu?
Akıllı sözleşmelerin katılım finansı ilkeleriyle ilişkisi iki yönlüdür. Olumlu yönde, sözleşme koşullarının baştan açık biçimde tanımlanması garar (aşırı belirsizlik) riskini azaltabilir; taraflar neyi, ne zaman, hangi koşulla alacağını önceden görür. Ödemelerin gecikmemesi de hak sahipliği açısından olumlu değerlendirilir.
Olumsuz yönde ise kodun kendisi bir belirsizlik kaynağına dönüşebilir. Sözleşme metni ile kod arasında fark varsa hangisinin esas alınacağı, kodda hata çıkması hâlinde zararın kime ait olacağı ve olağanüstü durumlarda müdahale yetkisinin kimde olduğu net değilse tartışma büyür. Bu nedenle kurumsal uygulamalarda genellikle kodun yanına bağlayıcı bir sözleşme metni ve müdahale prosedürü konur.
Bu konuda âlimler ve kurumların danışma kurulları arasında görüş farklılıkları bulunabilir. Bir uygulamanın dinen uygunluğu hakkında bağlayıcı bir hüküm için ilgili kurumun danışma kuruluna veya Diyanet İşleri Başkanlığı Din İşleri Yüksek Kurulu’na başvurulması yerinde olur. Fıkhî görüş ile kurumsal fetva ayrımı için fıkıh ve fetva farkını ele aldığımız yazıya bakabilirsiniz.
Blok Zinciri Faizsizliği Kendiliğinden Sağlar mı?
Hayır. Blok zinciri yalnızca kaydın nasıl tutulduğunu belirler; işlemin niteliğini belirlemez. Aynı defter üzerinde faizli bir borç sözleşmesi de, kâr-zarar ortaklığına dayalı bir sözleşme de yürütülebilir. Dolayısıyla bir ürünün “blok zinciri tabanlı” olması onu tek başına katılım esaslarına uygun hâle getirmez.
Bu ayrım pratikte önemlidir. Piyasada “zincir üstünde getiri” adı altında sunulan bazı yapılar, özü itibarıyla sabit oranlı borç verme işlemidir ve teknolojiden bağımsız olarak faiz tartışmasının içindedir. Değerlendirme yapılırken şu sorular sorulmalıdır: Getirinin kaynağı gerçek bir varlık veya faaliyet mi? Zarar riski taraflar arasında paylaşılıyor mu? Vaat edilen tutar baştan sabitlenmiş bir borç mu?
Tokenizasyon ve Dijital Sukuk Nasıl Çalışır?
Tokenizasyon, bir varlık üzerindeki hakkın dijital birimlere bölünerek kaydedilmesidir. Kira sertifikalarında bu, sertifikanın daha küçük paylara ayrılabilmesi ve devrin dijital defterde izlenmesi anlamına gelir. Yapının özü değişmez; sukuk türlerinde olduğu gibi dayanak varlık ve gelir akışı yine belirleyicidir.
| Boyut | Klasik kira sertifikası | Tokenize edilmiş yapı |
|---|---|---|
| Dayanak | Gerçek varlık veya proje | Değişmez: yine gerçek varlık gerekir |
| Kayıt | Merkezi saklama kuruluşu | Dağıtık defter üzerinde kayıt |
| Bölünebilirlik | Nominal değere bağlı | Teknik olarak daha küçük paylara bölünebilir |
| Ödeme dağıtımı | Operasyonel süreçle | Akıllı sözleşmeyle tetiklenebilir |
| Temel risk | İhraççı ve piyasa riski | İhraççı ve piyasa riskine ek olarak teknoloji ve saklama riski |
Tablodan görüleceği üzere tokenizasyon riski ortadan kaldırmaz; bazı operasyonel adımları kolaylaştırırken yeni teknik riskler ekler.
Riskler ve Sınırlar Nelerdir?
Blok zinciri uygulamalarında dikkate alınması gereken başlıca riskler şunlardır:
- Kod hatası ve güvenlik açığı: Akıllı sözleşmedeki bir hata, işlem yapıldıktan sonra geri alınması güç sonuçlar doğurabilir.
- Anahtar ve saklama riski: Erişim anahtarının kaybı veya çalınması, hak sahipliğinin fiilen kaybına yol açabilir.
- Hukuki belirsizlik: Dijital kaydın hangi durumda hangi hukuki sonucu doğuracağı her ülkede aynı netlikte düzenlenmiş değildir.
- Zincir dışı veri (oracle) sorunu: Akıllı sözleşme, dış dünyadan gelen veriye (fiyat, teslimat, hasar) bağlıysa o verinin doğruluğu ayrı bir güven meselesidir.
- Likidite yanılsaması: Bir hakkın küçük paylara bölünmesi, o hakkın kolayca alıcı bulacağı anlamına gelmez.
Bu riskler, teknolojinin reddedilmesini değil; bir ürünün teknolojik ambalajına değil sözleşme yapısına ve risk dağılımına bakılmasını gerektirir. Yapay zekâ ve otomasyon tartışmalarında da benzer bir çerçeve geçerlidir; konuyu yapay zekâ ve katılım finansı yazımızda ayrıca ele almıştık.
Türkiye’de Düzenleyici Çerçeve Nerede Duruyor?
Türkiye’de sermaye piyasası araçlarının ihracı ve bunlara ilişkin faaliyetler Sermaye Piyasası Kurulu’nun (SPK) düzenleme ve denetimine tabidir; bankacılık tarafında yetkili otorite ise BDDK’dır. 2024 yılında 6362 sayılı Sermaye Piyasası Kanunu’nda yapılan değişiklikle kripto varlık hizmet sağlayıcıları da SPK’nın düzenleme ve gözetim alanına alınmıştır. Güncel düzenlemeler için SPK’nın resmî sitesi esas alınmalıdır.
Katılım finansı tarafında ürünlerin ilkesel çerçevesi bakımından Türkiye Katılım Bankaları Birliği (TKBB) bünyesindeki Danışma Kurulu tarafından yayımlanan standartlar yol göstericidir; ilgili metinlere TKBB’nin resmî sitesinden ulaşılabilir. Uluslararası düzeyde AAOIFI ve IFSB gibi kuruluşların standartları da referans alınmakla birlikte, bu standartların Türkiye’de doğrudan bağlayıcılığı bulunmaz; yerel mevzuat ve yetkili kurul kararları esastır.
Sektörün dijitalleşme yönündeki genel eğilimi için katılım bankacılığında dijital dönüşüm yazımıza da göz atabilirsiniz.
Sonuç ve Değerlendirme
Blok zinciri ve akıllı sözleşmeler, katılım finansında belge yoğun ve çok taraflı süreçlerde şeffaflık ile mutabakat kolaylığı sağlama potansiyeli taşır. Sukuk kaydı, murabaha belgelendirmesi, ticaret finansmanı ve tekafül hasar süreçleri bugün en çok konuşulan uygulama alanlarıdır.
Buna karşılık teknoloji, bir işlemin faizsiz veya dinen uygun olduğunun güvencesi değildir. Değerlendirme her zaman sözleşmenin özüne, getirinin kaynağına ve riskin nasıl paylaşıldığına bakılarak yapılmalıdır. Kod hatası, saklama, hukuki belirsizlik ve likidite riskleri de dikkate alınmalı; kesin dini hüküm gerektiren durumlarda ehil mercilere başvurulmalıdır.
Sıkça Sorulan Sorular
Blok zinciri tabanlı olması bir yatırım aracını helal yapar mı?
Hayır. Blok zinciri yalnızca kaydın tutulma biçimidir; işlemin niteliğini değiştirmez. Aynı altyapı üzerinde hem faizli borç sözleşmeleri hem de kâr-zarar ortaklığına dayalı yapılar kurulabilir. Değerlendirme yapılırken getirinin kaynağına, dayanak varlığın gerçekliğine ve riskin taraflar arasında nasıl paylaşıldığına bakılır.
Akıllı sözleşme hukuki bir sözleşmenin yerine geçer mi?
Genel uygulamada geçmez. Akıllı sözleşme, tarafların anlaştığı koşulların otomatik yürütülmesini sağlayan bir yazılım katmanıdır. Kurumsal projelerde koda eşlik eden bağlayıcı bir sözleşme metni, uyuşmazlık hâlinde hangi metnin esas alınacağını belirleyen hüküm ve olağanüstü durum müdahale prosedürü ayrıca düzenlenir.
Tokenize edilmiş kira sertifikası klasik sukuktan farklı mıdır?
Özü itibarıyla farklı değildir. Her ikisinde de gelirin bir varlığa veya projeye dayanması beklenir. Fark, kaydın dağıtık defterde tutulması, payların daha küçük birimlere bölünebilmesi ve bazı operasyonel adımların otomatikleşmesidir. Buna karşılık teknoloji ve saklama kaynaklı ek riskler ortaya çıkar.
Akıllı sözleşmedeki hata kimin sorumluluğundadır?
Bu, sözleşmede nasıl düzenlendiğine bağlıdır ve baştan netleştirilmesi gereken bir konudur. Kodu geliştiren taraf, hizmeti sunan kurum ve kullanıcı arasındaki sorumluluk dağılımı açıkça yazılmamışsa uyuşmazlık riski artar. Yatırımcının sözleşme öncesinde bu maddeleri okuması önemlidir.
Türkiye’de blok zinciri tabanlı sermaye piyasası aracı ihraç edilebilir mi?
Sermaye piyasası araçlarının ihracı SPK’nın düzenlemelerine tabidir ve her uygulama ilgili mevzuat çerçevesinde değerlendirilir. Bir ürünün hangi statüde sayılacağı ve hangi izinlere tabi olduğu güncel düzenlemelere göre değişebilir; bu nedenle SPK’nın yürürlükteki duyuru ve tebliğleri esas alınmalıdır.
Bu teknoloji katılım bankalarında bugün yaygın olarak kullanılıyor mu?
Uygulamalar ağırlıklı olarak pilot proje, altyapı denemesi ve belirli süreçlerin dijitalleştirilmesi düzeyindedir. Ölçekli ve yaygın kullanım, hukuki çerçevenin netleşmesine, kurumlar arası ortak standartlara ve maliyet-fayda dengesinin oluşmasına bağlıdır.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanındaki gelişmeleri bağımsız ve tarafsız biçimde ele alan bir bilgi platformudur. Blok zinciri, tokenizasyon ve finansal teknoloji gibi hızlı değişen başlıklarda amacımız, teknolojinin sunduğu imkânlar ile katılım finansı ilkelerinin gerektirdiği sözleşme yapısını birbirinden ayırt edilebilir kılmaktır. Herhangi bir kurum, platform veya ürünle ticari bağı bulunmayan Helalce; içeriklerini SPK, BDDK, TKBB ve Diyanet gibi resmî kaynaklara dayandırır, okuyucuyu kendi kararını bilinçli biçimde vermeye teşvik eder.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi veya bağlayıcı bir dini fetva niteliği taşımaz. Katılım finansı ürünlerinin işleyişi ve dini uygunluğu konusunda görüş farklılıkları bulunabilir; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki getiriyi garanti etmez. Bir yatırım kararı vermeden önce yetkili kurumlardan ve dini hükümler konusunda ehil mercilerden görüş alınması önerilir. Dijital varlık ve sermaye piyasası düzenlemeleri için SPK, katılım finansı standartları için TKBB kaynaklarına başvurabilirsiniz.