Kısa cevap: Kasko, geleneksel sigorta şirketinin riski tamamen üstlendiği ve prim gelirini kendi hesabına değerlendirdiği bir sözleşmeyken; katılım esaslı araç sigortası (tekafül), katılımcıların katkı paylarının ortak bir risk fonunda toplanıp karşılıklı yardımlaşma esasına göre yönetildiği, fon fazlasının katılımcılara dönebildiği bir yapıdır. Her ikisi de aracı hasarlara karşı güvence altına alsa da, temel fark risk üstlenme modelinde ve fon yönetiminin faizsiz ilkelere dayanmasındadır.
Kasko ile katılım esaslı araç sigortası (tekafül) arasındaki yapısal fark nedir? Bu yazıda bu konuyu ele alıyoruz. Araç/konut katılım sigortası için araç ve konut için katılım sigortası seçenekleri yazımıza, tazminat süreci için tekafülde tazminat süreci: hasar anında ne yapmalı yazımıza bakabilirsiniz.
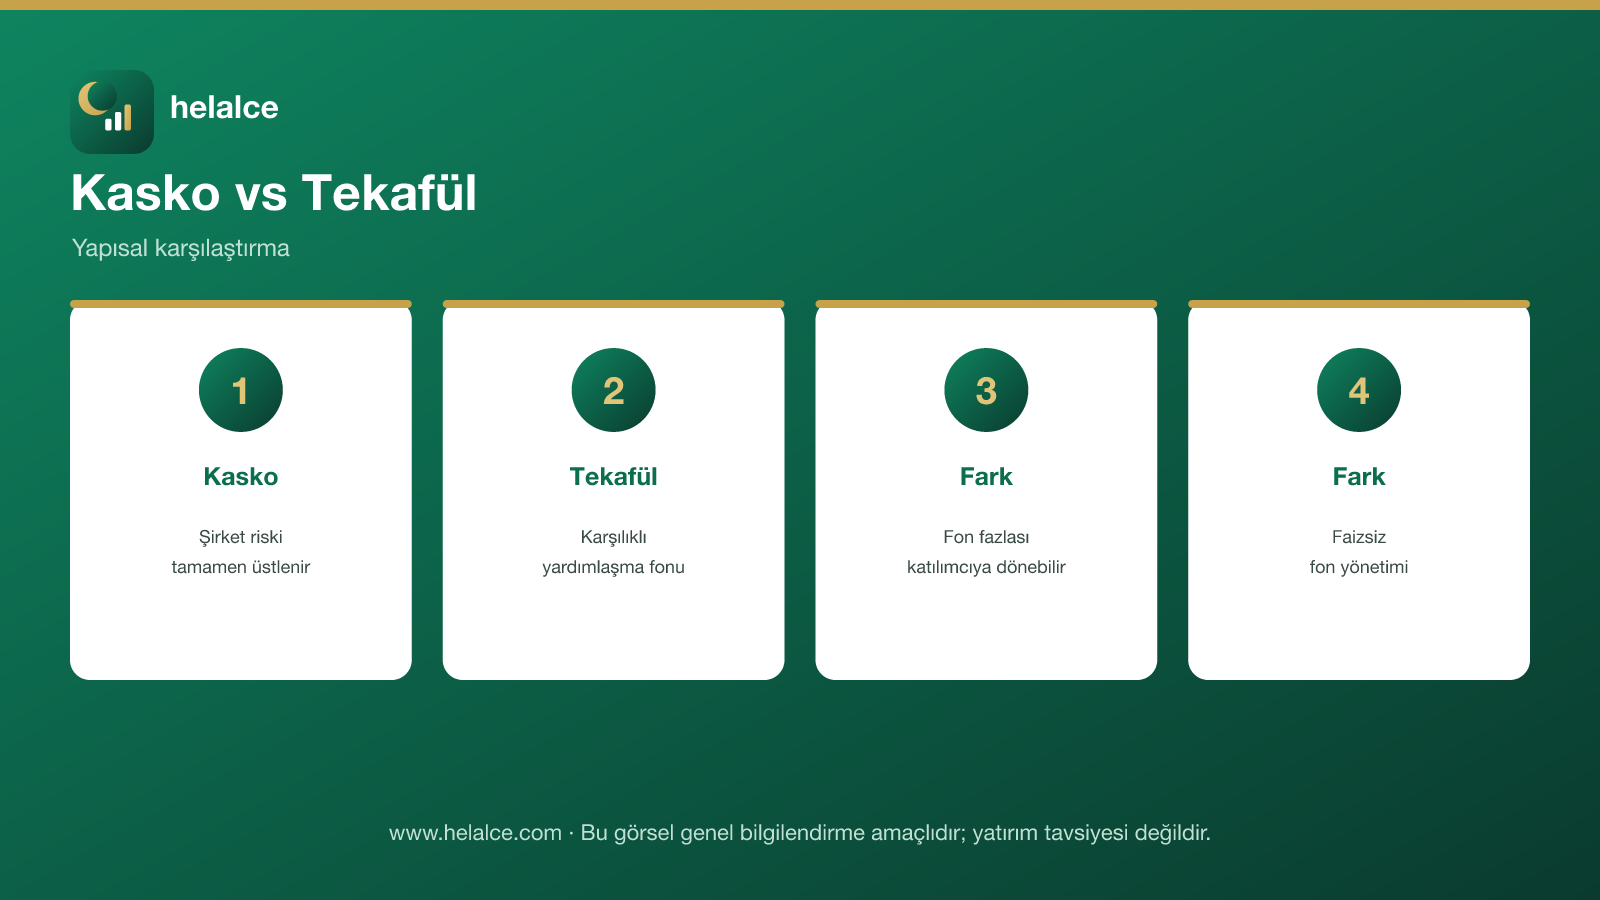
Kasko ile Tekafül Karşılaştırması
| Özellik | Kasko | Katılım Esaslı (Tekafül) |
|---|---|---|
| Risk modeli | Şirket riski tamamen üstlenir | Katılımcılar risk havuzunda karşılıklı yardımlaşır |
| Fon yönetimi | Prim geliri şirketin serbest kullanımındadır | Katkı payları ayrı bir risk fonunda toplanır |
| Fon fazlası | Şirkete aittir | Katılımcılara dönebilir (poliçe şartlarına göre) |
| Yatırım araçları | Faizli araçlarla değerlendirilebilir | Faizsiz ilkelere uygun araçlarla değerlendirilir |
Teminat Kapsamı Açısından Benzerlikler
Her iki üründe de çarpma, çarpışma, yanma, çalınma gibi risklere karşı teminat sunulabilir; teminat kapsamının detayları poliçeden poliçeye değişir. Katılım esaslı üründe de teminat kapsamı geleneksel kaskoya benzer şekilde geniş tutulabilir; asıl fark ürünün arkasındaki finansal yapıdır.
Katılım Açısından Neden Tercih Edilir?
- Karşılıklı yardımlaşma ilkesi: Katılımcılar, katkı paylarını bir yardımlaşma fonuna aktararak birbirlerinin risklerini paylaşır.
- Faizsiz fon yönetimi: Toplanan fonlar faizsiz ilkelere uygun araçlarla değerlendirilir.
- Şeffaflık: Fon fazlasının nasıl dağıtılacağı önceden sözleşmede belirtilir.
Dikkat Edilmesi Gerekenler
- Fiyat karşılaştırması: Katkı payı tutarları kaskoya göre farklılık gösterebilir; karşılaştırma yapılması önerilir.
- Teminat detayları: Her iki üründe de teminat kapsamı ve istisnalar dikkatle incelenmelidir.
- Şirket güvenilirliği: Katılım esaslı ürünü sunan şirketin mali gücü ve hasar ödeme performansı araştırılmalıdır.
Sonuç ve Değerlendirme
Kasko ve katılım esaslı araç sigortası (tekafül), benzer teminat kapsamları sunsa da, temel fark risk üstlenme modeli ve fon yönetiminin faizsiz ilkelere dayanmasındadır. Katılım açısından uygunluk arayan yatırımcılar için tekafül esaslı ürünler tercih edilebilir.
Sıkça Sorulan Sorular
Tekafül esaslı araç sigortası kaskodan daha mı pahalıdır?
Bu, şirkete ve poliçe şartlarına göre değişir; kesin karşılaştırma için teklif alınması önerilir.
Teminat kapsamı aynı mı?
Genellikle benzer teminatlar sunulabilir; detaylar poliçeden poliçeye değişebilir.
Fon fazlası her zaman katılımcıya döner mi?
Bu, poliçe şartlarına ve şirketin uyguladığı modele bağlıdır; sözleşmeden teyit edilmelidir.
Hangi araç sigortası şirketleri tekafül esaslı ürün sunuyor?
Bu bilgi zamanla değişebilir; güncel liste için Türkiye Sigorta Birliği veya ilgili şirketlerin kaynaklarından teyit alınmalıdır.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Sigorta ürünlerini; belirli bir şirketi önermeden, karşılaştırmalı çerçeve sunarak aktarmayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; sigorta veya yatırım tavsiyesi niteliği taşımaz. Poliçe şartları ve fiyatlar şirkete göre değişir; güncel ve kesin bilgi için ilgili sigorta şirketinden teyit alınması önerilir.