Kısa cevap: Esnaf ve KOBİ’ler, katılım bankalarından faizsiz finansmana murabaha (mal/ekipman alımı için vadeli satış), icâre (finansal kiralama), müşareke/mudarabe (ortaklık esaslı işletme sermayesi) ve factoring benzeri alacak finansmanı gibi ürünlerle erişebilir. Bu ürünlerin ortak noktası, doğrudan nakit borç yerine gerçek bir mal, hizmet veya ortaklık ilişkisine dayanmasıdır.
Esnaf ve küçük işletmeler katılım bankasından hangi ürünlerle finansman bulabilir? Bu yazıda seçenekleri ele alıyoruz. Nakit yönetimi için ticari işletmeler için katılım bankası nakit yönetimi ürünleri yazımıza, alacak finansmanı için katılım bankacılığında factoring (alacak finansmanı) alternatifleri yazımıza bakabilirsiniz.
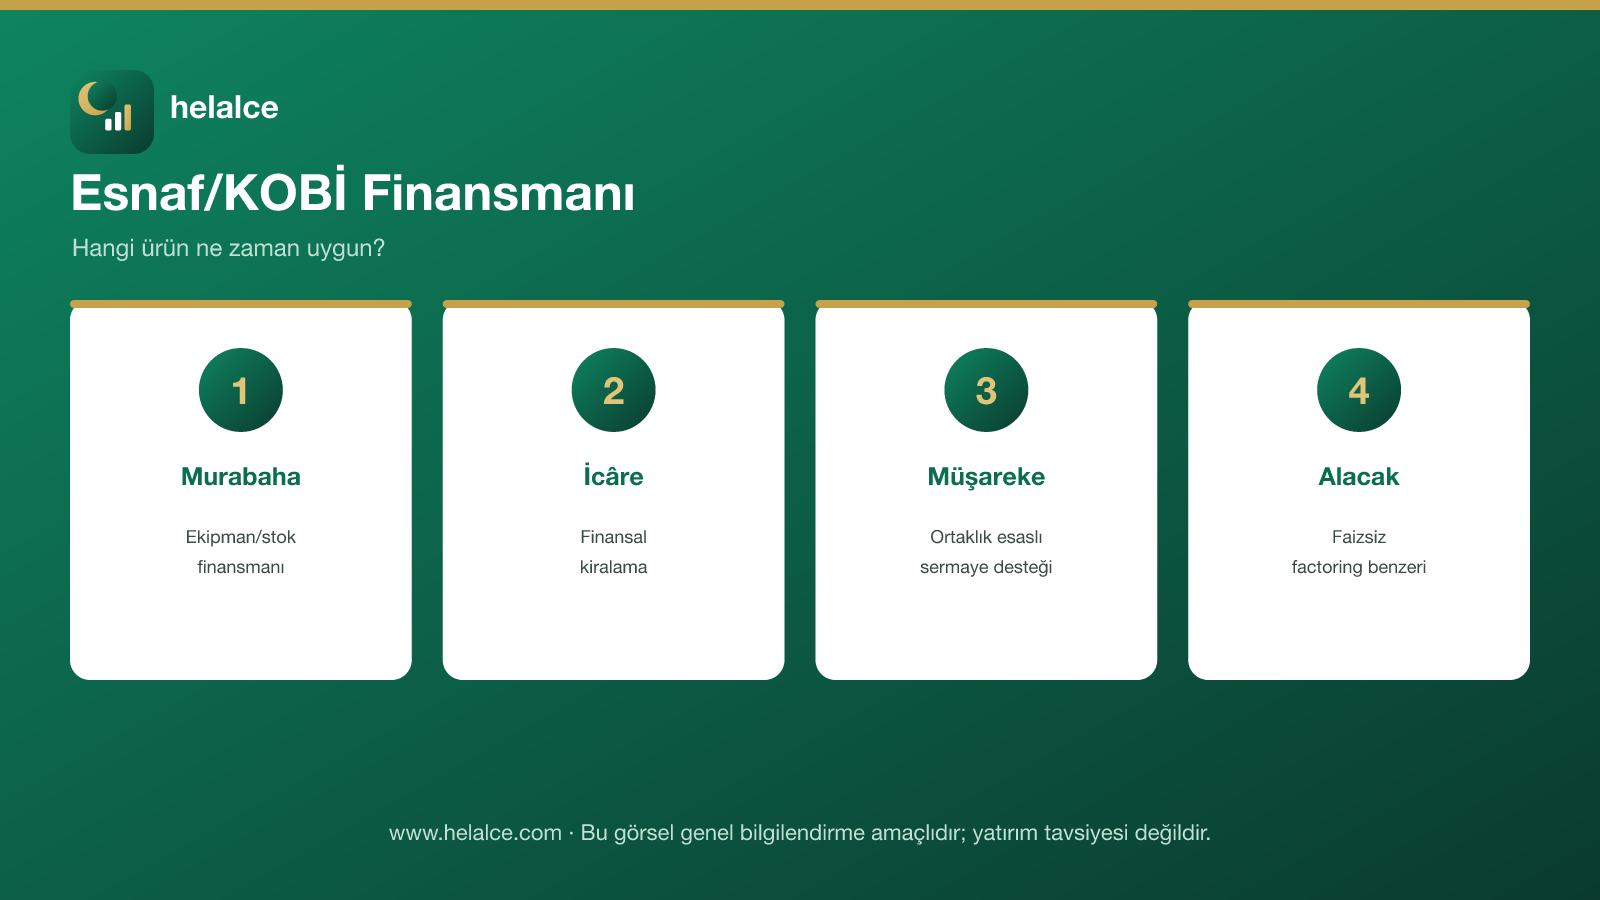
Esnaf ve KOBİ’lere Yönelik Başlıca Ürünler
- Murabaha ile ekipman/stok finansmanı: Banka, işletmenin ihtiyaç duyduğu makine, ekipman veya stok malını satın alıp vadeli ve kâr payı eklenmiş fiyatla işletmeye satar.
- İcâre (finansal kiralama): İşletme, bir ekipmanı satın almak yerine belirli bir süre kiralayabilir; süre sonunda mülkiyet devri seçeneği olabilir.
- Müşareke/Mudarabe ile işletme sermayesi: Banka, işletmeye ortak olarak sermaye desteği sağlar ve kâr-zarara ortak olur.
- Alacak finansmanı (faizsiz factoring benzeri yapılar): İşletmenin vadeli satışlardan doğan alacakları, belirli bir yapı çerçevesinde erken nakde çevrilebilir.
- Selem/İstisna ile üretim finansmanı: İleri tarihli teslim şartıyla üretim yapan esnaf/KOBİ’ler için peşin ödemeli sipariş finansmanı.
Başvuru Sürecinde Genel Olarak Neler İstenir?
- İşletmenin vergi levhası, ticaret sicil kaydı gibi resmi belgeleri
- Son dönem mali tablolar veya gelir beyanları
- Finansmana konu mal/ekipman için teklif veya fatura
- Teminat veya kefil (finansman tutarı ve işletme profiline göre değişir)
Devlet Destekli Programlarla İlişkisi
Bazı dönemlerde KOSGEB ve benzeri kamu kuruluşlarının esnaf/KOBİ destek programları, katılım bankaları aracılığıyla da kullandırılabilir. Bu tür destekli programların güncel şartları ve faizsiz alternatifleri, ilgili bankadan veya KOSGEB’in resmi kanallarından teyit edilmelidir.
Hangi Ürün Ne Zaman Tercih Edilmeli?
Sabit bir ekipman/makine alımı için murabaha veya icâre, işletme sermayesi ihtiyacında müşareke/mudarabe, nakit akışı sıkıntısında ise alacak finansmanı daha uygun olabilir. Doğru ürün seçimi, işletmenin ihtiyacına ve nakit akış yapısına göre değişir; bankanın ürün uzmanlarıyla görüşülmesi önerilir.
Sonuç ve Değerlendirme
Esnaf ve KOBİ’ler için katılım bankaları; murabaha, icâre, müşareke/mudarabe ve alacak finansmanı gibi çeşitli faizsiz ürünler sunar. Doğru ürünün seçimi, işletmenin ihtiyaç türüne (ekipman, sermaye, nakit akışı) göre değişir.
Sıkça Sorulan Sorular
Esnaf katılım bankasından işletme sermayesi alabilir mi?
Evet, müşareke veya mudarabe esaslı ortaklık modelleriyle işletme sermayesi desteği sağlanabilir; koşullar bankaya göre değişir.
KOBİ’ler için en yaygın ürün hangisidir?
Ekipman ve stok finansmanında murabaha, işletme sermayesinde ise müşareke/mudarabe modelleri yaygın olarak kullanılır.
Devlet destekli KOBİ kredileri katılım bankasında var mı?
Bazı destek programları katılım bankaları aracılığıyla da kullandırılabilir; güncel şartlar için ilgili banka veya KOSGEB’den bilgi alınmalıdır.
Teminat olmadan finansman almak mümkün mü?
Bazı küçük tutarlı ürünlerde teminatsız değerlendirme yapılabilir; ancak genel olarak tutar ve risk profiline göre teminat veya kefil talep edilebilir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Esnaf ve KOBİ’lere yönelik finansman ürünlerini; belirli bir bankayı önermeden, genel işleyişi anlaşılır şekilde açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; finansman danışmanlığı veya onay garantisi niteliği taşımaz. Ürün koşulları ve başvuru şartları bankaya ve döneme göre değişir; güncel bilgi için ilgili katılım bankasından teyit alınması önerilir.