Kısa cevap: Vekâlet (wakala), bir kişinin (müvekkil) başka birine (vekil) belirli bir işi kendi adına yapması için yetki verdiği sözleşmedir. Katılım bankacılığında vekâlet; genellikle bir varlığın yönetimi, yatırımın işletilmesi veya bir ürünün müşteri adına satın alınması gibi işlemlerde kullanılır. Vekil, önceden kararlaştırılan bir ücret (sabit veya performansa bağlı) karşılığında hizmet verir; bu, mudârebedeki kâr paylaşımından farklı bir gelir modelidir.
Katılım finansında murabaha ve mudârebe kadar bilinmese de vekâlet, birçok ürünün arka planında çalışan önemli bir sözleşme türüdür. Bu yazıda vekâletin ne olduğunu ve katılım bankacılığındaki kullanım alanlarını ele alıyoruz. Ortaklık modelleri için mudârebe ve müşareke yazımıza bakabilirsiniz.
Vekâlet (Wakala) Nedir?
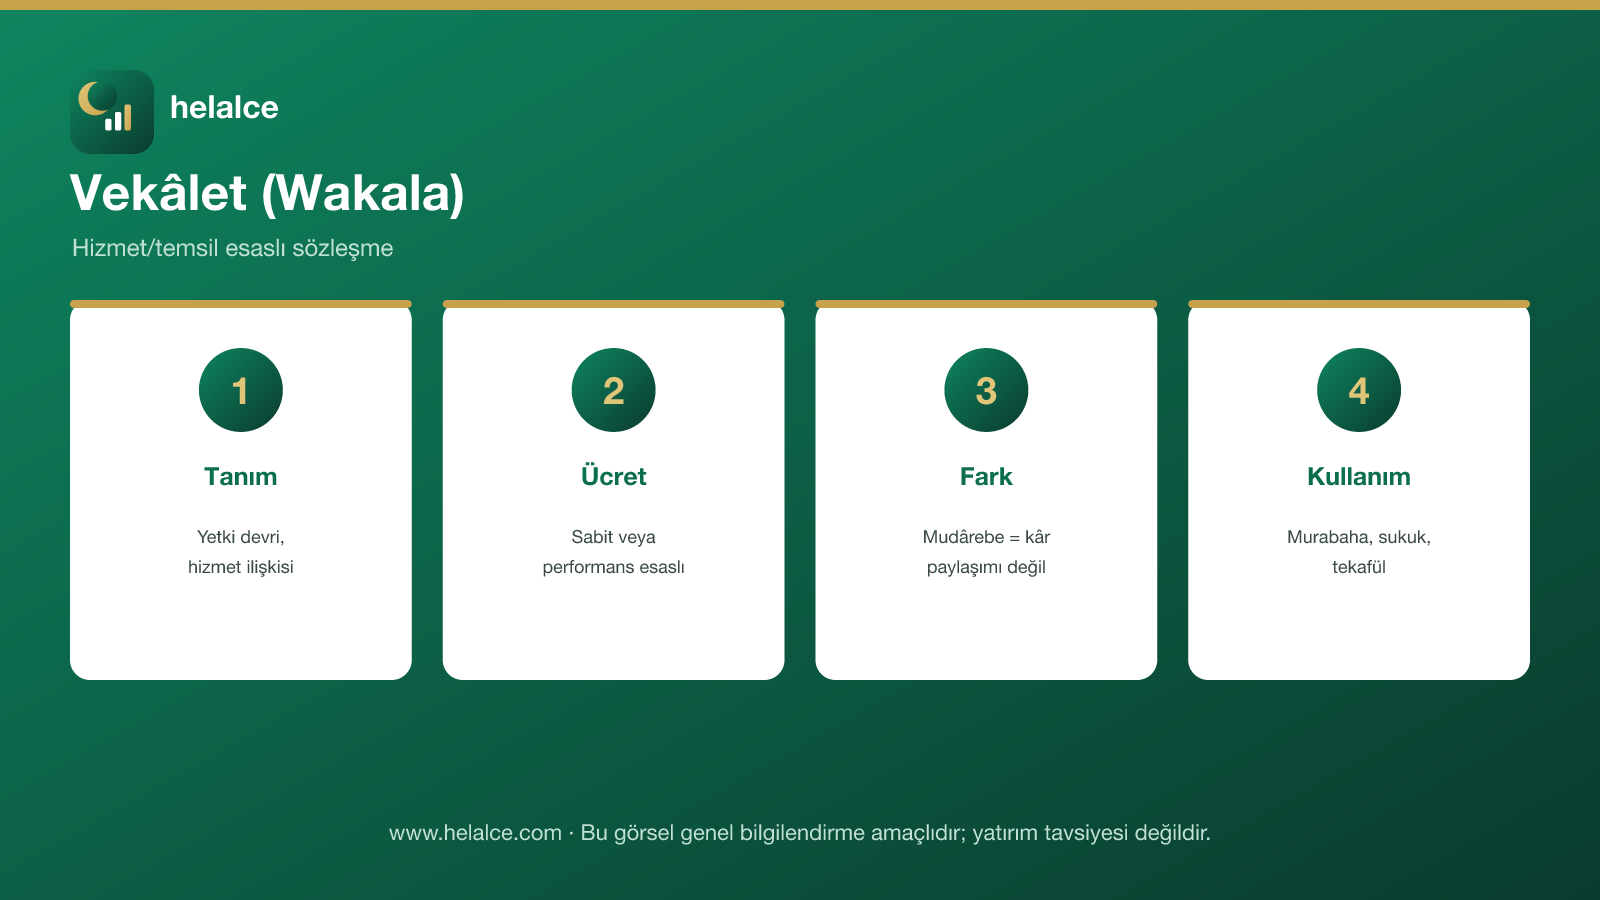
Vekâlet, bir kişinin başka birine, belirli bir işi kendi adına ve hesabına yapması için yetki verdiği İslam hukuku kökenli bir sözleşme türüdür. Vekil, üstlendiği işi müvekkilin talimatları çerçevesinde yürütür ve karşılığında önceden belirlenen bir ücret alır. Vekâlet, kâr-zarar ortaklığı değil, bir hizmet/temsil ilişkisidir.
Vekâlet ile Mudârebe Farkı
Mudârebede sermaye sahibi ile emek/yönetim sahibi arasında kâr paylaşımı esastır ve zarar (kusur olmadıkça) sermaye sahibine aittir. Vekâlette ise vekil, sabit veya belirli kriterlere bağlı bir ücret alır; yatırımın kâr veya zararı doğrudan onun gelirini etkilemeyebilir (performans ücreti hariç). Bu, iki modelin risk ve teşvik yapısını farklılaştırır.
Katılım Bankacılığında Kullanım Alanları
- Yatırım vekâleti: Banka, müşteri adına belirli bir yatırımı yönetmek üzere vekil olarak atanabilir; karşılığında yönetim ücreti alır.
- Satın alma vekâleti: Murabaha işlemlerinde banka, malı müşteri adına satın almak için vekil tayin edebilir.
- Sukuk yapılarında: Bazı kira sertifikası modellerinde varlık yönetimi vekâlet esasına dayanabilir.
- Tekafülde: Bazı katılım sigortası modellerinde şirket, katılımcılar adına fonu yöneten vekil rolündedir.
Müşteri Açısından Dikkat Edilecekler
Vekâlet esaslı bir üründe müşterinin bilmesi gerekenler: vekilin ücretinin nasıl belirlendiği (sabit mi, performansa bağlı mı), yönetim yetkisinin sınırları ve raporlama şeffaflığıdır. Ücretin, gerçekte gizli bir faiz mekanizmasına dönüşmediğinden emin olmak önemlidir. Tereddütte danışma kurulu onayı ve sözleşme detayları incelenmelidir.
Sonuç ve Değerlendirme
Vekâlet, katılım bankacılığında birçok işlemin arka planında çalışan, hizmet/temsil esaslı bir sözleşmedir. Mudârebeden farklı olarak kâr paylaşımı değil, ücret esasına dayanır. Ürünlerin yapısını anlamak isteyen katılım müşterisi için vekâlet kavramını bilmek, sözleşmeleri daha bilinçli değerlendirmeyi sağlar.
Sıkça Sorulan Sorular
Vekâlet ücreti faiz sayılır mı?
Hayır, sabit veya önceden belirlenmiş bir hizmet/yönetim ücreti, bir hizmetin karşılığıdır ve kural olarak faiz değildir. Ancak ücretin yapısı gerçek bir hizmete değil de örtülü bir borç-faiz ilişkisine dönüşürse tartışma doğabilir; sözleşme detayları önemlidir.
Vekâlet ile mudârebe hangi durumda tercih edilir?
Mudârebe, kâr-zarar paylaşımı ve girişimcilik riskinin öne çıktığı durumlarda; vekâlet ise sabit bir hizmetin (yönetim, satın alma, temsil) net bir ücret karşılığında görülmesi istenen durumlarda tercih edilir. Ürünün amacına göre uygun model seçilir.
Vekâletli bir üründe zarar riski kime aittir?
Genel olarak yatırımın riski müvekkile (asıl sahibine) aittir; vekil, kusuru veya sözleşmeye aykırı davranışı olmadıkça zarardan sorumlu tutulmaz. Vekil sadece kararlaştırılan ücreti alır. Sözleşmedeki sorumluluk maddeleri dikkatle okunmalıdır.
Tekafülde vekâlet nasıl kullanılır?
Bazı katılım sigortası (tekafül) modellerinde şirket, katılımcıların oluşturduğu fonu yöneten bir vekil olarak görev yapar ve karşılığında yönetim ücreti alır; tazminatlar ise dayanışma havuzundan ödenir. Bu, şirketin kâr amacı ile katılımcı çıkarını ayırmayı amaçlayan bir yapıdır.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Vekâlet gibi teknik sözleşme kavramlarını; belirli bir kurumu önermeden, yapısını ve kullanım alanlarını sade bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi veya bağlayıcı bir dini fetva niteliği taşımaz. Vekâlet esaslı ürünlerin yapısı kuruma ve sözleşmeye göre değişir; dini uygunluğu konusunda görüş farklılıkları olabilir. Bir karar vermeden önce yetkili kurumlardan ve dini hükümler konusunda ehil mercilerden görüş alınması önerilir.