Kısa cevap: Katılım bankaları, finansman (murabaha, icâre vb.) başvurularını değerlendirirken geleneksel bankalarla benzer şekilde Kredi Kayıt Bürosu (KKB) Findeks kredi notunu ve genel ödeme geçmişini dikkate alır. Kredi notu düşük veya gecikmiş ödeme kaydı bulunan başvurularda finansman onayı zorlaşabilir veya teminat/kefil talebi artabilir. Kredi notunun kendisi dini bir kavram değildir; sadece finansal güvenilirlik göstergesidir ve katılım bankalarında da risk değerlendirmesinin bir parçasıdır.
Katılım bankasından finansman alırken kredi notu neden önemli, düşük notla başvuru yapılabilir mi? Bu yazıda bu soruyu ele alıyoruz. Konut finansmanı için katılım bankasından konut finansmanı nasıl alınır yazımıza, araç finansmanı için katılım bankasından araç finansmanı: adımlar ve dikkat noktaları yazımıza bakabilirsiniz.
Kredi Notu Nedir, Nasıl Belirlenir?
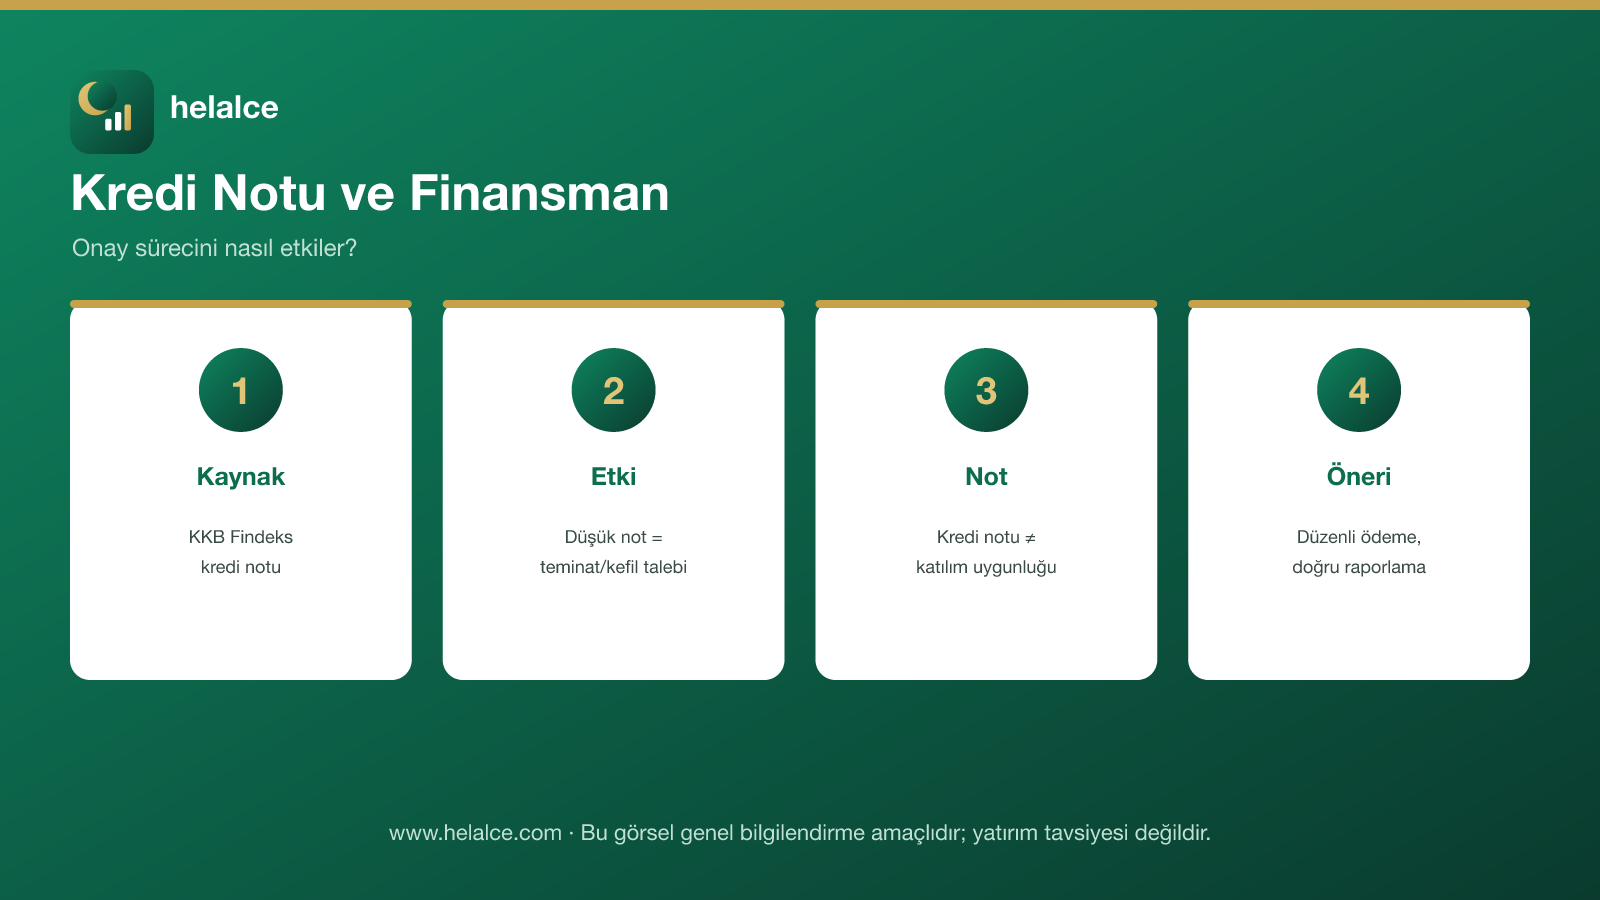
Türkiye’de bireylerin kredi notu, Kredi Kayıt Bürosu (KKB) tarafından hesaplanan Findeks kredi notudur. Bu not; geçmiş ödeme performansı, mevcut borç yükü, kredi kullanım geçmişi ve başvuru sıklığı gibi faktörlere göre belirlenir. Not ne kadar yüksekse, finansman kuruluşları başvuruyu o kadar düşük riskli olarak değerlendirir.
Katılım Bankaları Kredi Notunu Nasıl Kullanır?
- Ön değerlendirme: Başvuru sırasında KKB’den alınan kredi notu, başvurunun ilk aşamada değerlendirilmesinde kullanılır.
- Teminat/kefil talebi: Düşük kredi notu olan başvurularda banka ek teminat, kefil veya daha düşük finansman tutarı isteyebilir.
- Kâr payı oranı üzerindeki etkisi: Bazı durumlarda risk seviyesi, uygulanan kâr payı oranını (murabahada vade farkını) etkileyebilir.
- Toplam borç yükü değerlendirmesi: Banka, sadece notu değil, başvuru sahibinin mevcut toplam borç/gelir oranını da inceler.
Kredi Notu Düşük Olanlar İçin Ne Yapılabilir?
- Mevcut borçların düzenli ödenmesi ve gecikmiş kayıtların kapatılması zamanla notu iyileştirebilir.
- Ek teminat veya kefil sunmak, düşük notla da finansman onayı alma ihtimalini artırabilir.
- Daha küçük tutarlı bir finansman talep etmek, onay ihtimalini kolaylaştırabilir.
- Findeks raporu düzenli olarak kontrol edilerek hatalı kayıtlar tespit edilip itiraz edilebilir.
Kredi Notu ile Katılım Uygunluğu Farklı Kavramlardır
Kredi notu, tamamen finansal bir risk göstergesidir ve dini bir hükmü yoktur. Bir ürünün katılım açısından uygun olup olmadığı (murabaha, icâre gibi yapıların doğru kurulup kurulmadığı) ayrı bir değerlendirme konusudur ve danışma kurulu onayına bağlıdır; kredi notuyla karıştırılmamalıdır.
Sonuç ve Değerlendirme
Katılım bankaları, finansman onayı sürecinde geleneksel bankalarla benzer şekilde kredi notunu ve ödeme geçmişini değerlendirir. Kredi notu düşük olanlar için teminat/kefil sunma veya borçları düzenli ödeme gibi yollarla onay ihtimali artırılabilir. Kredi notu, ürünün katılım uygunluğundan bağımsız bir finansal risk göstergesidir.
Sıkça Sorulan Sorular
Kredi notu düşükse katılım bankasından finansman alınamaz mı?
Tamamen imkansız değildir; ancak düşük notla onay ihtimali azalabilir ve banka ek teminat veya kefil talep edebilir.
Kredi notunu nereden öğrenebilirim?
Kredi Kayıt Bürosu’nun (KKB) Findeks platformu üzerinden kişisel kredi notu sorgulanabilir.
Kredi notu ile ürünün faizsiz olması arasında bir ilişki var mı?
Hayır, kredi notu finansal risk göstergesidir; ürünün faizsiz/katılım uygunluğu ayrı bir değerlendirme konusudur ve danışma kurulu onayına bağlıdır.
Kredi notumu nasıl yükseltebilirim?
Mevcut borçları düzenli ödemek, gecikmiş kayıtları kapatmak ve gereksiz kredi başvurularından kaçınmak zamanla notu iyileştirebilir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Kredi notu ve finansman onay süreçlerini; belirli bir bankayı önermeden, genel işleyişi anlaşılır şekilde açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; finansman onayı garantisi veya danışmanlık niteliği taşımaz. Her bankanın değerlendirme kriterleri farklılık gösterebilir; güncel ve kesin bilgi için ilgili katılım bankasından bilgi alınması önerilir.