Kısa cevap: Hisse senedi zekâtında belirleyici olan, senedin hangi niyetle tutulduğudur. Alıp satarak kâr etmek için tutulan hisseler ticaret malı sayılır ve piyasa değerinin tamamı üzerinden zekâta tabi tutulur; uzun vadeli ortaklık ve kâr payı (temettü) elde etme niyetiyle tutulan hisselerde ise yaygın görüş, şirketin zekâta tabi varlıklarına düşen pay ile temettü gelirinin esas alınmasıdır. Bu ayrımın uygulaması konusunda âlimler arasında görüş farklılıkları vardır.
Borsada hisse senedi tutan bir katılım yatırımcısının en sık sorduğu sorulardan biri, hisse senedi zekâtının neye göre hesaplanacağıdır. Cevap tek bir formüle indirgenemez; çünkü fıkhî değerlendirmede yatırımcının niyeti belirleyici bir rol oynar. Bu yazıda ticaret niyeti ile yatırım niyeti arasındaki farkı, her iki durumda hesaplamanın nasıl kurgulandığını ve pratikte karşılaşılan zorlukları ele alıyoruz. Zekâtın genel çerçevesi için zekât nasıl hesaplanır? yatırım ve birikimde zekât rehberi yazımıza bakabilirsiniz.
Hisse Senedinde Niyet Neden Önemli?
Klasik fıkıhta zekât, malın türüne göre farklı esaslara bağlanmıştır. Ticaret için elde tutulan mallar (uruz-u ticaret) dönem sonundaki piyasa değeri üzerinden zekâta tabidir; üretim aracı niteliğindeki sabit varlıklar ise kendi başlarına zekât konusu olmaz, bunların ürettiği gelir değerlendirilir. Hisse senedi, hem alınıp satılabilen bir menkul kıymet hem de bir şirkete ortaklık payı olduğu için her iki kategoriye de benzetilebilir. Niyet, bu benzetmenin yönünü belirler.
Bu nedenle aynı hisse senedi, iki farklı yatırımcının elinde iki farklı zekât hesabına konu olabilir. Kısa vadeli alım-satım yapan bir yatırımcı ile on yıl boyunca temettü alarak ortaklığını sürdüren bir yatırımcı, fıkhî açıdan aynı konumda değildir.
Ticaret Niyeti ile Tutulan Hisselerde Zekât Nasıl Hesaplanır?
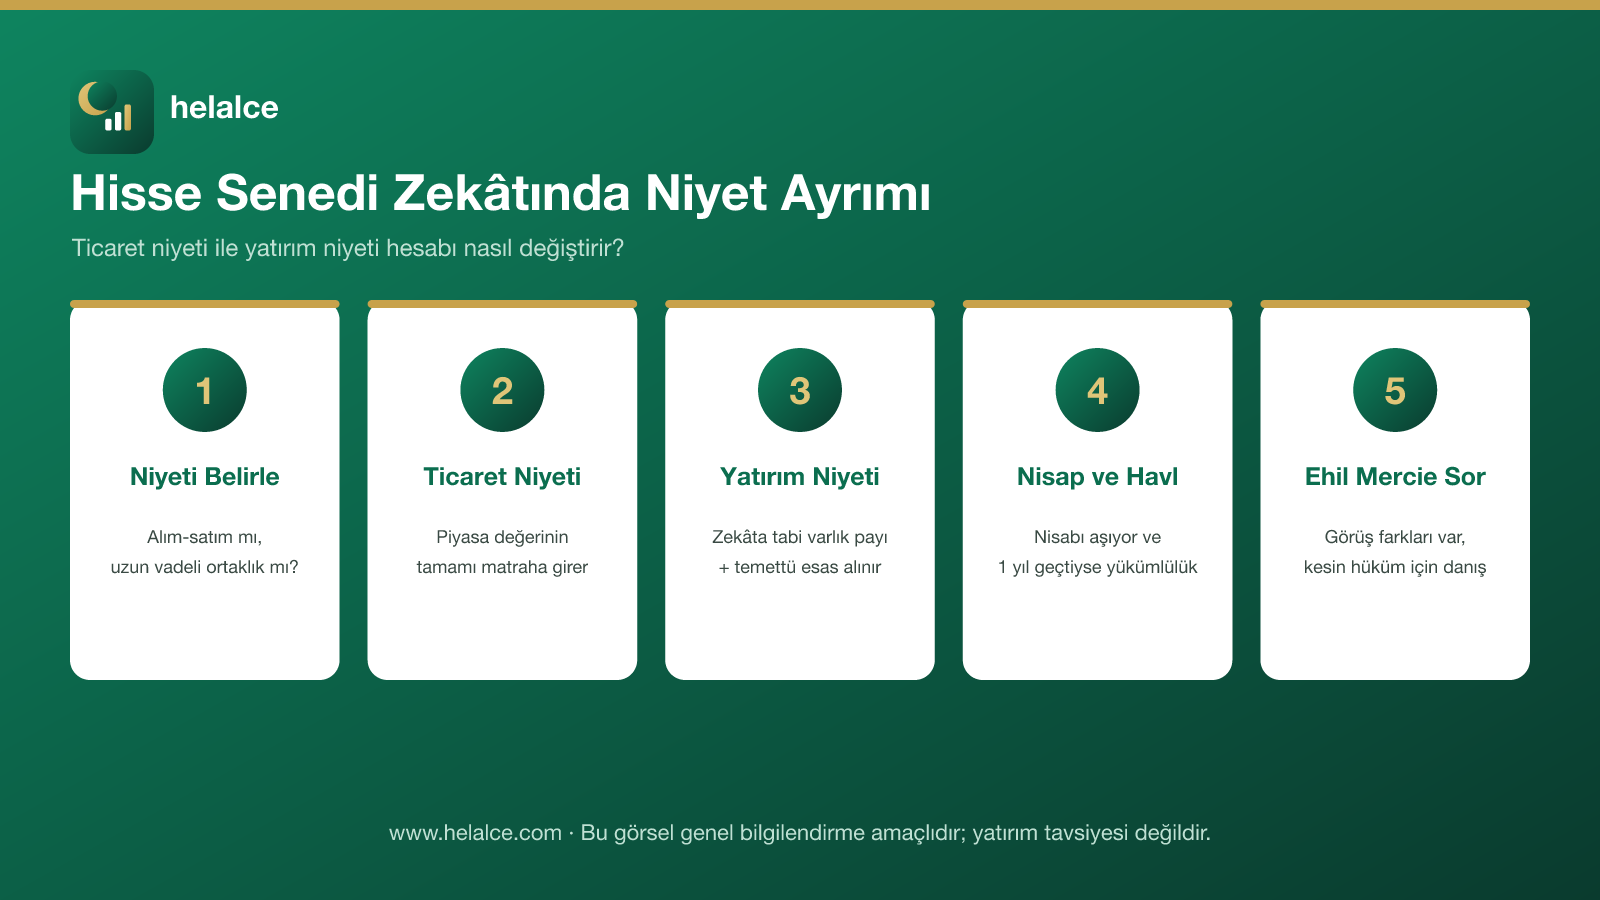
Hisse senedi fiyat artışından kâr elde etmek amacıyla alınıp satılıyorsa, senet bir ticaret malı gibi değerlendirilir. Bu durumda zekât yılının dolduğu gün portföydeki hisselerin güncel piyasa değerinin tamamı, varsa nakit ve diğer zekâta tabi varlıklarla toplanır; borçlar düşülür ve kalan tutar nisap miktarını aşıyorsa kırkta bir (%2,5) oranında zekât hesaplanır.
Burada şirketin bilançosuna bakmaya gerek görülmez; çünkü değerlendirmeye konu olan, şirketin varlıkları değil, yatırımcının elindeki ticaret malının piyasa değeridir. Alım-satım sıklığı yüksek, kısa vadeli işlem yapan yatırımcıların çoğunluğu bu kapsamda değerlendirilir.
Yatırım (Ortaklık) Niyeti ile Tutulan Hisselerde Durum Nedir?
Hisse, şirketin ortağı olarak kâr payı almak amacıyla uzun vadeli tutuluyorsa, yaygın görüşe göre senedin tamamı değil, şirketin zekâta tabi varlıklarına düşen pay esas alınır. Fabrika binası, makine ve demirbaş gibi üretim araçları hesap dışında bırakılır; nakit, alacaklar, stoklar ve benzeri dönen varlıklar dikkate alınır. Bunlara ek olarak dönem içinde tahsil edilen temettü geliri de hesaba katılır.
Bu yöntem fıkhen daha isabetli kabul edilse de uygulamada zorludur: yatırımcının şirketin finansal tablolarına ulaşıp dönen varlık kalemlerini ayrıştırması ve kendi payını hesaplaması gerekir. Bu bilgiye ulaşamayan yatırımcılar için bazı âlimler ihtiyaten piyasa değerinin tamamı üzerinden hesaplamayı önerir; bu, zekâtın eksik ödenmesi riskini ortadan kaldırır ancak daha yüksek bir tutar doğurur.
İki Yaklaşımın Karşılaştırması
| Ölçüt | Ticaret niyeti | Yatırım (ortaklık) niyeti |
|---|---|---|
| Amaç | Fiyat farkından kazanç | Ortaklık ve kâr payı |
| Elde tutma süresi | Genellikle kısa / değişken | Genellikle uzun vadeli |
| Zekât matrahı | Hissenin piyasa değerinin tamamı | Şirketin zekâta tabi varlıklarına düşen pay + temettü |
| Gereken bilgi | Portföy değeri | Şirket finansal tabloları |
| Uygulama kolaylığı | Yüksek | Düşük (veri ve hesap gerektirir) |
Niyet Sonradan Değişirse Ne Olur?
Uzun vadeli tutmak üzere alınan bir hisse zamanla alım-satım portföyüne dâhil edilebilir ya da tersi olabilir. Genel kabul, niyetin değiştiği andan itibaren yeni duruma uygun esasın uygulanmasıdır. Ancak zekât yılının (havl) yeniden başlayıp başlamayacağı, malın türü ve niyet değişikliğinin niteliği gibi ayrıntılara bağlı olarak farklı şekilde değerlendirilebilir.
Pratikte yatırımcıların çoğu karma bir portföy tutar: bir kısmı uzun vadeli ortaklık, bir kısmı kısa vadeli işlem amaçlıdır. Bu durumda portföyü iki gruba ayırıp her grup için ilgili esasa göre hesap yapmak, tek bir yönteme zorlamaktan daha tutarlıdır.
Zekât Öncesinde Portföyün Helallik Kontrolü
Zekât hesabından önce portföydeki hisselerin katılım esaslarına uygunluğu ayrı bir konudur. Faaliyet alanı veya finansal oranları bakımından uygun görülmeyen şirketlerden elde edilen gelirlerin arındırılması, zekâttan bağımsız bir yükümlülük olarak ele alınır. Bu ayrımı karıştırmamak gerekir: arındırma, uygun olmayan gelirin elden çıkarılmasıdır; zekât ise mevcut mal varlığı üzerinden yerine getirilen bir ibadettir. Ayrıntı için helal hisse gelirinde arınma (purification) nasıl yapılır? yazımızı inceleyebilirsiniz.
Sık Yapılan Yanlışlar
- Zarardaki hisseleri hesaba katmamak: matrah, kâr-zarar durumuna değil zekât günündeki piyasa değerine göre belirlenir.
- Kredi ile alınan hisselerde borcu düşmeyi unutmak veya tersine, vadesi gelmemiş uzun vadeli borcun tamamını düşmek.
- Temettü gelirini zekât hesabına hiç dâhil etmemek.
- Niyeti sonradan, ödenecek tutarı azaltacak biçimde yeniden tanımlamak.
- Nisap eşiğini kontrol etmeden hesaba başlamak veya farklı varlıkları ayrı ayrı nisaba tabi tutmak.
Sonuç ve Değerlendirme
Hisse senedi zekâtında ticaret niyeti, hesabı basitleştirip matrahı piyasa değerinin tamamına taşır; yatırım niyeti ise şirket bilançosuna dayalı, daha ayrıntılı bir hesabı gerektirir. Her iki yaklaşımın da fıkhî dayanakları vardır ve uygulamada âlimler arasında görüş farklılıkları bulunur. Portföyünüzün yapısını ve niyetinizi netleştirdikten sonra, kesin hüküm için Diyanet Din İşleri Yüksek Kurulu gibi ehil mercilere danışmanız önerilir.
Sıkça Sorulan Sorular
Hisse senedi zekâtı her yıl ödenir mi?
Zekâta tabi mal varlığı nisap miktarına ulaşıyor ve üzerinden bir kamerî yıl (havl) geçiyorsa, her yıl zekât yükümlülüğü doğar. Hisse senetleri de zekâta tabi varlıklar arasında değerlendirildiği için, portföy her zekât döneminde yeniden hesaplanır.
Zekât hangi tarihteki fiyat üzerinden hesaplanır?
Yaygın uygulama, zekât yılının dolduğu gün geçerli olan piyasa değerinin esas alınmasıdır. Yıl içindeki en yüksek veya en düşük fiyat değil, hesap gününde oluşan değer dikkate alınır. Zekât günü, kişinin nisaba ilk ulaştığı tarihe göre belirlenir.
Katılım fonu ve yatırım fonu paylarında da aynı ayrım geçerli mi?
Fon payları için de benzer bir mantık işletilir: fonun içeriğindeki zekâta tabi varlıklar ile katılımcının payı esas alınabilir ya da ihtiyaten pay değerinin tamamı üzerinden hesap yapılabilir. Uygulama, fon türüne ve tercih edilen görüşe göre değişir.
Şirketin bilançosuna ulaşamıyorsam ne yapmalıyım?
Bu durumda birçok âlim ihtiyaten hissenin piyasa değerinin tamamı üzerinden hesap yapılmasını önerir. Bu yöntem daha yüksek bir tutar doğurabilir; ancak eksik ödeme riskini ortadan kaldırdığı için pratikte tercih edilen bir çözümdür.
Borsa yatırımı zekâttan muaf mıdır?
Hayır. Hisse senedi, nakde çevrilebilir bir mal varlığı unsuru olduğu için zekât kapsamı dışında tutulmaz. Muafiyet iddiası yerine, hangi esasa göre hesaplanacağının belirlenmesi gerekir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Hisse senedi zekâtı gibi hem finansal hem fıkhî boyutu olan konularda, tek bir görüşü dayatmak yerine yaklaşımları ve dayanaklarını karşılaştırmalı biçimde aktarmayı; okuyucunun kendi durumunu doğru tanımlayarak ehil mercilere yönelmesini kolaylaştırmayı amaçlar. İçeriklerde kurum, ürün veya fon tavsiyesinde bulunulmaz.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi veya bağlayıcı bir dini fetva niteliği taşımaz. Katılım finansı ürünlerinin işleyişi ve dini uygunluğu konusunda görüş farklılıkları bulunabilir; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki getiriyi garanti etmez. Bir yatırım kararı vermeden önce yetkili kurumlardan ve dini hükümler konusunda ehil mercilerden görüş alınması önerilir. Zekât hesabına ilişkin kesin hüküm için Diyanet Din İşleri Yüksek Kurulu kaynaklarına başvurabilirsiniz.