Kısa cevap: Açık bankacılık (open banking), müşterinin izniyle, bankacılık verilerinin (hesap bilgisi, işlem geçmişi gibi) güvenli API’ler aracılığıyla üçüncü taraf finans uygulamalarıyla paylaşılmasını sağlayan bir düzenleyici çerçevedir. Türkiye’de bu alan, BDDK’nın Açık Bankacılık düzenlemeleri kapsamında şekillenmektedir. Katılım bankaları da bu genel çerçeveye tabidir; açık bankacılık, birden fazla bankadaki hesapları tek bir uygulamadan görüntüleme, ödeme başlatma gibi hizmetleri mümkün kılabilir.
Açık bankacılık nedir, katılım bankacılığında nasıl kullanılıyor? Bu yazıda bu konuyu ele alıyoruz. Dijital dönüşüm için katılım bankacılığında dijital dönüşüm ve yeni ürünler yazımıza, fintech girişimleri için faizsiz fintech girişimleri ve yeni nesil uygulamalar yazımıza bakabilirsiniz.
Açık Bankacılık Nasıl Çalışır?
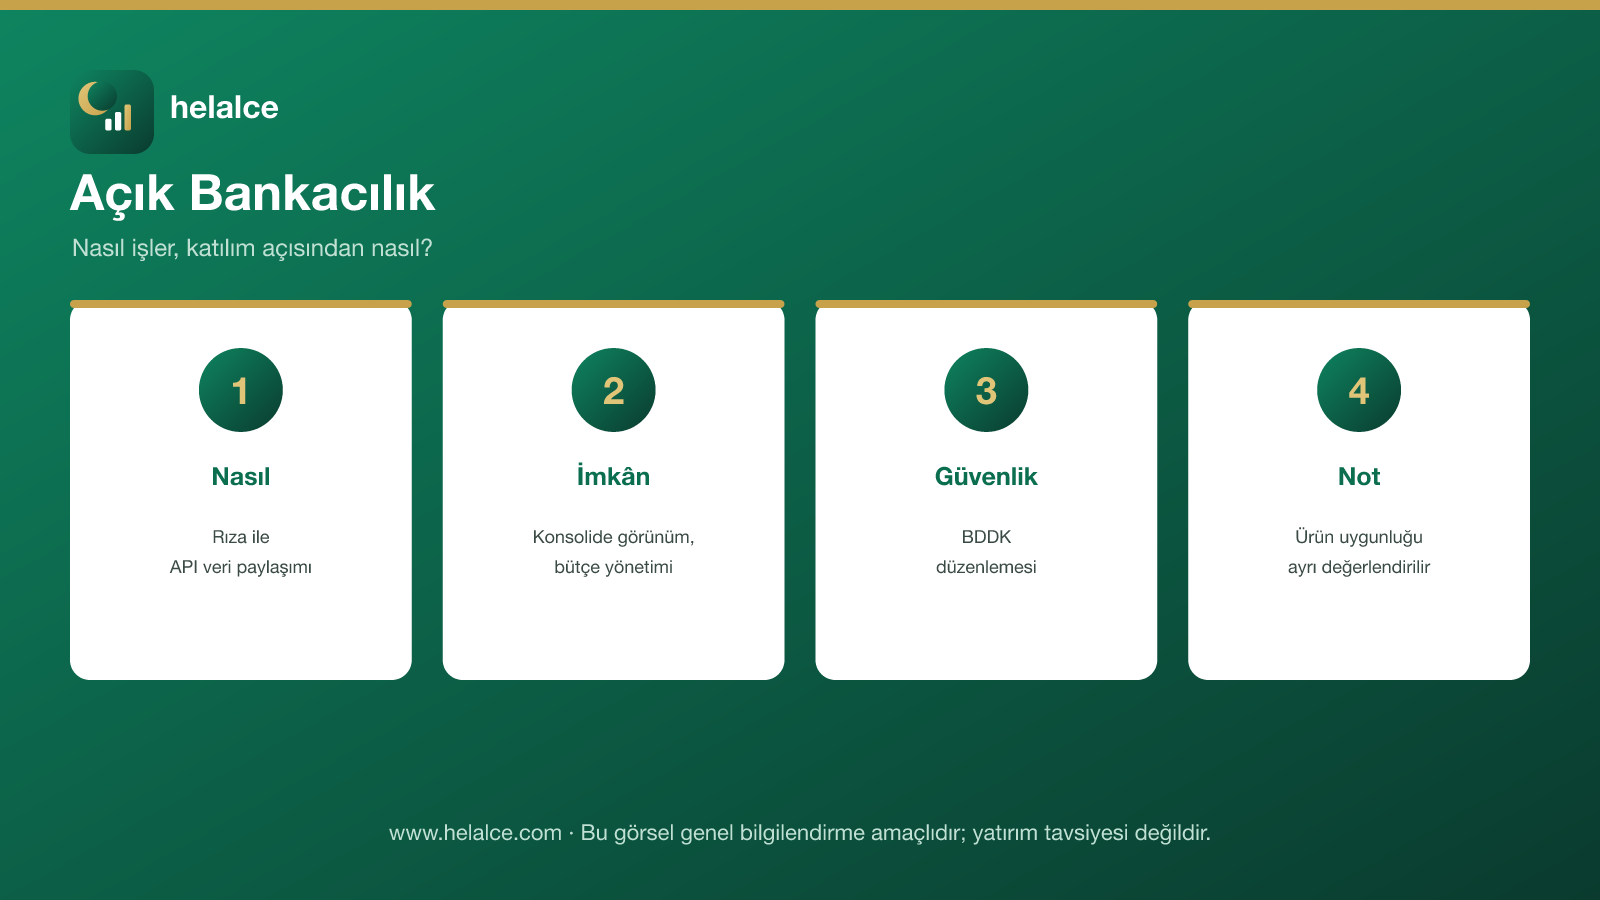
Açık bankacılık, müşterinin açık rızasıyla, bankanın API (uygulama programlama arayüzü) altyapısı üzerinden verilerin güvenli şekilde üçüncü taraf uygulamalara (bir fintech şirketi, bütçe yönetim uygulaması gibi) aktarılmasını sağlar. Bu sayede kullanıcı, farklı bankalardaki (katılım ve mevduat bankaları dahil) hesaplarını tek bir uygulama üzerinden görüntüleyebilir veya ödeme başlatabilir.
Katılım Bankacılığı Açısından Getirdiği İmkânlar
| İmkân | Açıklama |
|---|---|
| Konsolide görünüm | Birden fazla bankadaki katılma/cari hesapları tek ekrandan izleme |
| Bütçe yönetimi | Farklı hesaplardaki gelir-gider verilerinin tek bir uygulamada birleştirilmesi |
| Ödeme başlatma hizmetleri | Üçüncü taraf uygulama üzerinden doğrudan ödeme talimatı verebilme |
| Kişiselleştirilmiş öneriler | Harcama alışkanlıklarına göre faizsiz ürün önerileri sunulabilmesi |
Güvenlik ve Rıza Boyutu
Açık bankacılık, müşterinin açık ve bilgilendirilmiş onayı olmadan veri paylaşımına izin vermez; BDDK düzenlemeleri, bu onay sürecinin şeffaf ve geri alınabilir olmasını şart koşar. Kullanıcılar, hangi uygulamaya hangi verinin ne kadar süreyle paylaşıldığını görebilir ve istedikleri zaman erişimi iptal edebilir.
Katılım Açısından Bir Not
Açık bankacılık, bir teknoloji ve veri paylaşım altyapısıdır; kendi başına bir fıkhi hüküm taşımaz. Ancak bu altyapı üzerinden sunulan finansal ürünlerin (örneğin bir fintech uygulamasının önerdiği yatırım aracının) katılım uygunluğu ayrıca değerlendirilmelidir.
Dikkat Edilmesi Gerekenler
- Yetkili uygulama kullanın: Sadece BDDK’dan yetki almış açık bankacılık hizmet sağlayıcılarına veri paylaşımı yapın.
- İzinleri düzenli gözden geçirin: Hangi uygulamalara erişim izni verdiğinizi periyodik olarak kontrol edin.
- Şüpheli talepleri sorgulayın: Gereğinden fazla veri talep eden uygulamalara karşı temkinli olun.
Sonuç ve Değerlendirme
Açık bankacılık, katılım bankacılığı dahil tüm bankacılık sektöründe müşteri deneyimini geliştirmeyi amaçlayan bir veri paylaşım altyapısıdır. BDDK’nın düzenlemeleri çerçevesinde, müşteri onayına dayalı olarak işler. Bu altyapı üzerinden sunulan ürünlerin katılım uygunluğu ayrıca değerlendirilmelidir.
Sıkça Sorulan Sorular
Açık bankacılık zorunlu mu?
Hayır, tamamen müşterinin rızasına dayalıdır; kullanıcı hiçbir zaman veri paylaşımına zorlanamaz.
Katılım bankaları açık bankacılığa dahil mi?
Evet, katılım bankaları da genel bankacılık düzenlemelerine tabi olduğundan açık bankacılık çerçevesine dahildir.
Açık bankacılık üzerinden paylaşılan verilerim güvende mi?
BDDK’nın belirlediği güvenlik standartlarına tabidir; ancak yalnızca yetkili uygulamalara izin vermeniz önerilir.
Bu teknoloji üzerinden sunulan ürünler faizsiz mi?
Hayır, açık bankacılık sadece bir veri altyapısıdır; ürünün faizsiz olup olmadığı ayrıca değerlendirilmelidir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Açık bankacılığı; belirli bir uygulamayı önermeden, güvenlik ve katılım açısından dikkat edilmesi gerekenleri açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; teknik veya mali danışmanlık niteliği taşımaz. Açık bankacılık düzenlemeleri ve uygulamaları zamanla değişebilir; güncel ve kesin bilgi için BDDK’nın resmi kaynaklarına başvurulması önerilir.