Kısa cevap: Tekafülde bir hasar/olay gerçekleştiğinde süreç şöyle işler: durumu en kısa sürede tekafül şirketine bildirir, gerekli belgeleri (rapor, fatura, tutanak vb.) toplar, ekspertiz/değerlendirme aşamasını beklersiniz; poliçe kapsamına uygun bulunan tazminat, katılımcıların oluşturduğu dayanışma havuzundan ödenir. Anahtar kural: olayı vakit kaybetmeden bildirmek ve poliçedeki bildirim süresine uymaktır.
Sigortanın gerçek değeri, hasar anında ortaya çıkar. Tekafülde tazminat süreci klasik sigortaya benzer işlese de tazminatın kaynağı farklıdır: dayanışma havuzu. Bu yazıda hasar anında ne yapılacağını adım adım ele alıyoruz. Havuzun işleyişi için risk havuzu yazımıza bakabilirsiniz.
Hasar Anında Ne Yapılmalı?
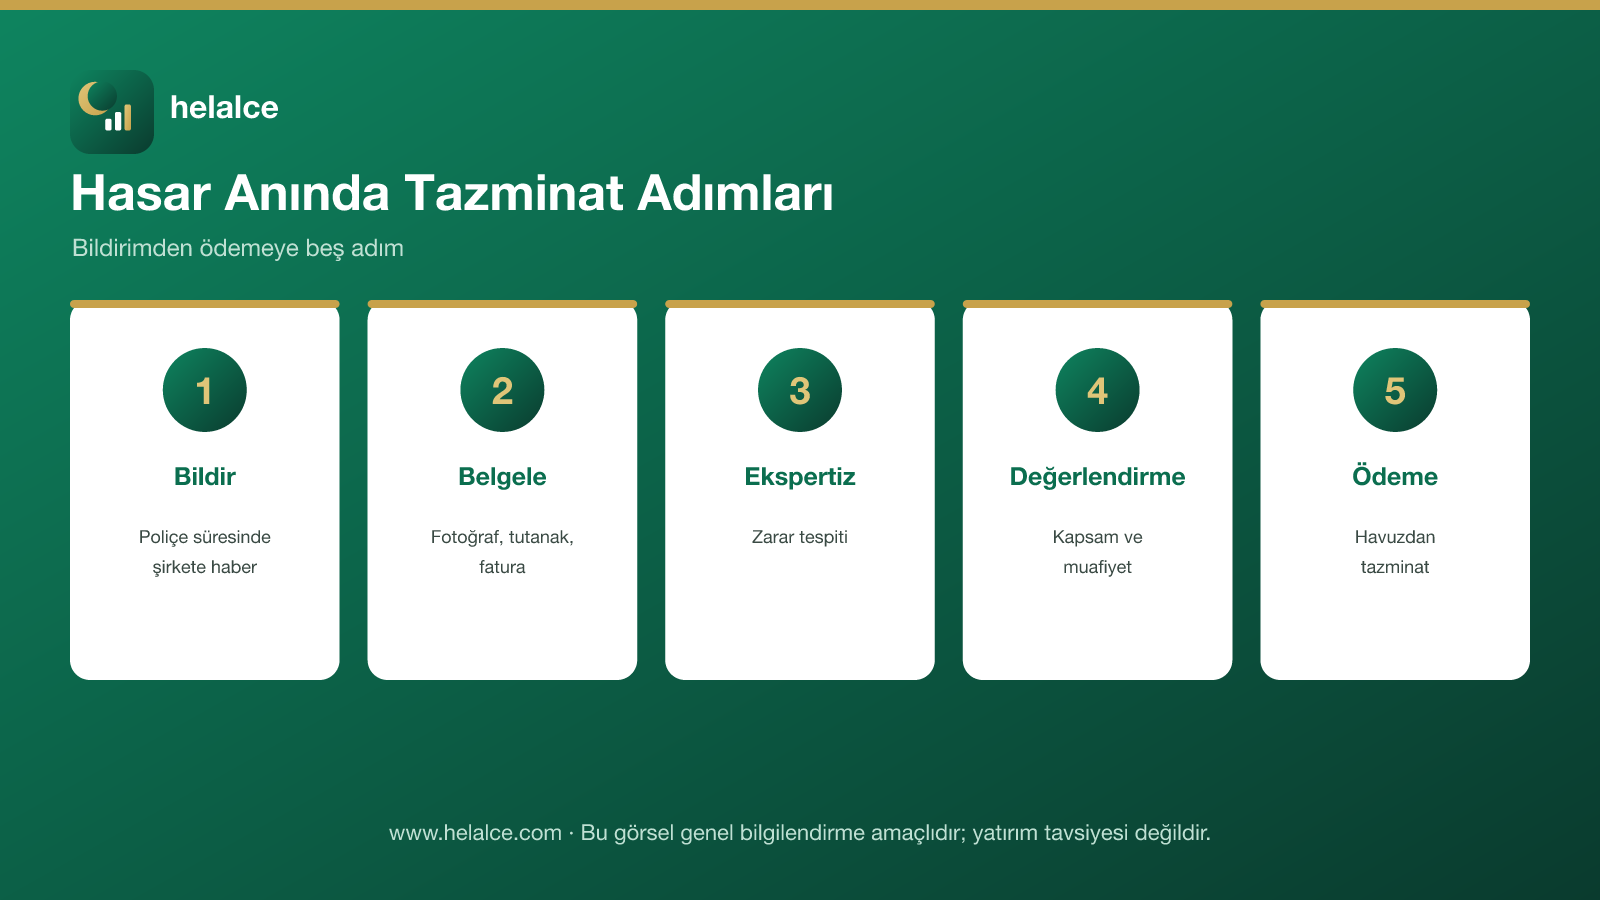
Kısa Cevap: Önce güvenliği sağlayın ve gerekiyorsa resmi makamlara (polis, itfaiye, sağlık) haber verin; ardından olayı tekafül şirketine poliçedeki süre içinde bildirin; olay yerini ve zararı belgeleyin (fotoğraf, tutanak); istenen evrakı hazırlayın ve eksper/değerlendirme sürecini takip edin. Bildirimi geciktirmek tazminatı olumsuz etkileyebilir.
- Güvenlik ve resmi bildirim: Gerekiyorsa polis/itfaiye/sağlık ekiplerini arayın; tutanak tutturun.
- Şirkete bildirim: Olayı, poliçede belirtilen süre içinde tekafül şirketine bildirin.
- Belgeleme: Fotoğraf, tutanak, fatura, rapor gibi kanıtları toplayın.
- Ekspertiz: Zarar, atanan eksper/değerlendirici tarafından incelenir.
- Ödeme: Kapsama uygun tazminat, dayanışma havuzundan ödenir.
Tazminat Nereden ve Nasıl Ödenir?
Tekafülde tazminat, şirketin kendi kârından değil, katılımcıların katkılarıyla oluşan dayanışma (risk) havuzundan ödenir. Şirket bu havuzu yönetir ve tazminat sürecini yürütür. Bu, tekafülü klasik sigortadan ayıran temel farktır: risk, katılımcılar arasında paylaşılır. Ödeme, poliçedeki teminat limitleri ve muafiyetler çerçevesinde yapılır.
Hangi Belgeler Gerekir?
Belgeler olayın türüne göre değişir; genel olarak: hasar bildirim formu, kimlik ve poliçe bilgileri, resmi tutanak (kaza/yangın/hırsızlıkta), fotoğraflar, onarım/tedavi faturaları ve varsa uzman raporları istenir. Doğru ve eksiksiz belge, sürecin hızlanmasını sağlar. İstenen evrak listesi poliçe veya şirketin bildirim kanalından öğrenilebilir.
Tazminatta Sık Yaşanan Sorunlar
- Geç bildirim: Poliçedeki süreyi aşan bildirimler tazminatı riske atabilir.
- Eksik belge: Eksik/yanlış evrak süreci uzatır.
- Kapsam dışı olay: İstisnalar okunmadığında beklenti-gerçek farkı doğar.
- Muafiyet: Poliçedeki muafiyet tutarı, ödenecek tazminatı etkiler.
Sonuç ve Değerlendirme
Tekafülde tazminatın anahtarı; hızlı bildirim, doğru belgeleme ve poliçe kapsamını bilmektir. Tazminat, dayanışma havuzundan poliçe şartları çerçevesinde ödenir. Sürprizle karşılaşmamak için poliçeyi önceden okumak ve bildirim süresini bilmek önemlidir. Ürün seçimi için tekafül poliçesi nasıl seçilir yazımıza bakabilirsiniz.
Sıkça Sorulan Sorular
Hasarı ne kadar sürede bildirmeliyim?
Bildirim süresi poliçede belirtilir ve olayın türüne göre değişebilir; genellikle olaydan sonra en kısa sürede bildirim beklenir. Geç bildirim, tazminatı olumsuz etkileyebilir veya reddine yol açabilir. Bu nedenle olayı fark eder etmez şirkete haber vermek önemlidir.
Tazminat kimin parasından ödenir?
Tekafülde tazminat, katılımcıların katkılarıyla oluşan dayanışma havuzundan ödenir; şirket bu havuzu yönetir. Bu yönüyle risk, şirkete devredilmek yerine katılımcılar arasında paylaşılır. Ödeme, poliçe teminatları ve muafiyetler çerçevesinde yapılır.
Hangi durumlarda tazminat ödenmez?
Poliçede sayılan istisnalar (kapsam dışı durumlar), geç/eksik bildirim, kasıt veya poliçe şartlarına aykırılık gibi hallerde tazminat kısmen veya tamamen ödenmeyebilir. Bu nedenle poliçedeki istisnaları ve yükümlülükleri önceden bilmek gerekir.
Ekspertiz zorunlu mu?
Zararın türüne ve tutarına göre ekspertiz/değerlendirme yapılması yaygındır; amaç zararın objektif tespitidir. Küçük ve belgelenebilir hasarlarda süreç daha basit olabilir. Uygulama şirkete ve poliçeye göre değişir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Tekafülde tazminat süreci ve katılım sigortası uygulamalarını; belirli bir şirketi önermeden, poliçe şartlarının önemini vurgulayarak sade bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi veya bağlayıcı bir dini fetva niteliği taşımaz. Katılım finansı ürünlerinin işleyişi ve dini uygunluğu konusunda görüş farklılıkları bulunabilir; teminat kapsamı ve şartlar ürüne göre değişir. Bir karar vermeden önce yetkili kurumlardan ve dini hükümler konusunda ehil mercilerden görüş alınması önerilir. Katılım sigortacılığı için SEDDK kaynaklarına başvurabilirsiniz.