Kısa cevap: Faizsiz acil durum fonu; iş kaybı, sağlık gideri veya beklenmedik bir masraf durumunda faizli krediye başvurmadan kullanılabilecek, yüksek likiditeye sahip ve düşük riskli bir birikimdir. En pratik yöntem, aylık giderin 3-6 katı tutarında bir miktarı; katılım bankası vadesiz/katılma hesabı, altın veya para piyasası katılım fonu gibi hızlı nakde çevrilebilir araçlarda tutmaktır. Amaç getiri maksimizasyonu değil, ihtiyaç anında faize başvurmadan dayanabilmektir.
Acil durum fonu neden önemli, faizsiz nasıl oluşturulur? Bu yazıda bu soruyu ele alıyoruz. Birikime başlama adımları için ilk faizsiz birikime başlama rehberi: 7 adım yazımıza, aile bütçesi için ailede faizsiz finans: helal kazanç ve bütçe yönetimi yazımıza bakabilirsiniz.
Acil Durum Fonu Neden Gereklidir?
Beklenmedik bir gider (iş kaybı, sağlık sorunu, acil tamirat) ortaya çıktığında, birikimi olmayan kişiler genellikle faizli kredi veya kredi kartı borcuna yönelir. Acil durum fonu, bu tür anlarda faize başvurmadan sorunu çözebilmek için bir tampon görevi görür.
Ne Kadar Biriktirilmeli?
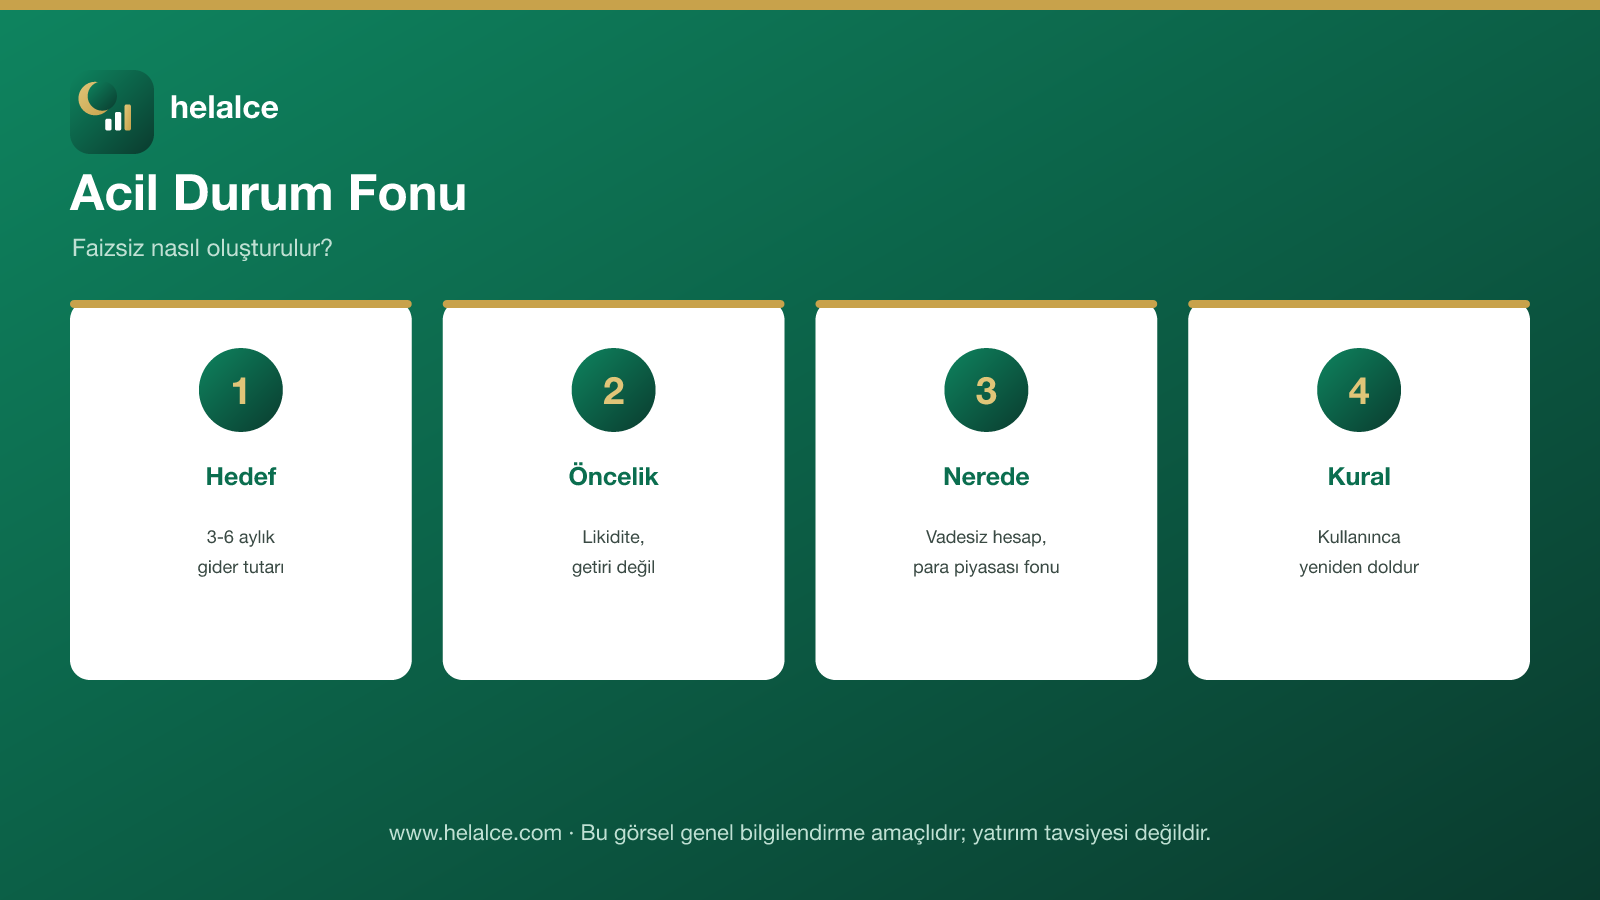
Genel kabul gören bir kural, aylık zorunlu giderin (kira, fatura, gıda, ulaşım) 3 ila 6 katı tutarında bir fon oluşturmaktır. Düzenli geliri olan ve iş güvencesi yüksek kişiler için 3 kat, gelirleri değişken olan (serbest meslek, esnaf) kişiler için 6 kat veya üzeri daha güvenli olabilir.
Bu Fon Nerede Tutulmalı?
| Araç | Likidite | Not |
|---|---|---|
| Katılım bankası vadesiz/katılma hesabı | Anında erişim | En hızlı erişim, kâr payı düşük olabilir |
| Para piyasası katılım fonu (TEFAS) | 1-2 iş günü | Düşük riskli, vadesizden biraz daha yavaş erişim |
| Gram altın | Aynı gün-birkaç gün | Fiyat dalgalanması riski taşır, tamamı acil fon olmamalı |
Acil Durum Fonu Oluştururken Dikkat Edilmesi Gerekenler
- Getiriyi önceliklendirmeyin: Bu fonun amacı büyümek değil, hazır olmaktır; yüksek risk taşıyan hisse senedi veya değişken fonlar bu amaç için uygun değildir.
- Kademeli biriktirin: Hedefe tek seferde ulaşmak yerine, gelirin küçük bir yüzdesini düzenli olarak ayırmak sürdürülebilir bir yoldur.
- Karıştırmayın: Acil durum fonu, tatil veya büyük alım gibi planlı harcamalar için kullanılan birikimden ayrı tutulmalıdır.
- Kullandıktan sonra yeniden doldurun: Fon bir kez kullanıldığında, mümkün olan en kısa sürede tekrar hedef seviyeye getirilmelidir.
Sonuç ve Değerlendirme
Faizsiz acil durum fonu, beklenmedik giderler karşısında faizli borca başvurmamak için en temel finansal savunma mekanizmalarından biridir. Aylık giderin 3-6 katı tutarında, yüksek likiditeye sahip ve düşük riskli araçlarda tutulan bir fon, hem finansal hem de katılım açısından sağlıklı bir alışkanlıktır.
Sıkça Sorulan Sorular
Acil durum fonu ile normal birikim aynı şey mi?
Hayır, acil durum fonu özellikle beklenmedik giderler için ayrılır ve yüksek likiditeye sahip olmalıdır; uzun vadeli birikim veya yatırım hedefleriyle karıştırılmamalıdır.
Acil durum fonunu hisse senedine yatırabilir miyim?
Önerilmez; hisse senedi fiyat dalgalanması taşıdığından, acil ihtiyaç anında değer kaybıyla karşılaşma riski vardır. Bu fon için düşük riskli ve likit araçlar tercih edilmelidir.
Ne kadar sürede acil durum fonu oluşturulmalı?
Kişinin gelir ve gider durumuna göre değişir; küçük düzenli katkılarla 6 ay ila 2 yıl içinde hedef seviyeye ulaşmak yaygın bir yaklaşımdır.
Fonun tamamını tek bir araçta mı tutmalıyım?
Hayır, likidite ihtiyacına göre bir kısmı vadesiz hesapta, bir kısmı para piyasası fonunda tutularak hem erişilebilirlik hem de küçük bir getiri dengesi kurulabilir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Acil durum fonu oluşturmayı; belirli bir ürünü önermeden, faizsiz ve pratik bir çerçevede açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım tavsiyesi veya getiri garantisi niteliği taşımaz. Herkesin finansal durumu farklıdır; kişisel bütçe planlaması için kendi gelir-gider dengenizi dikkate almanız önerilir.