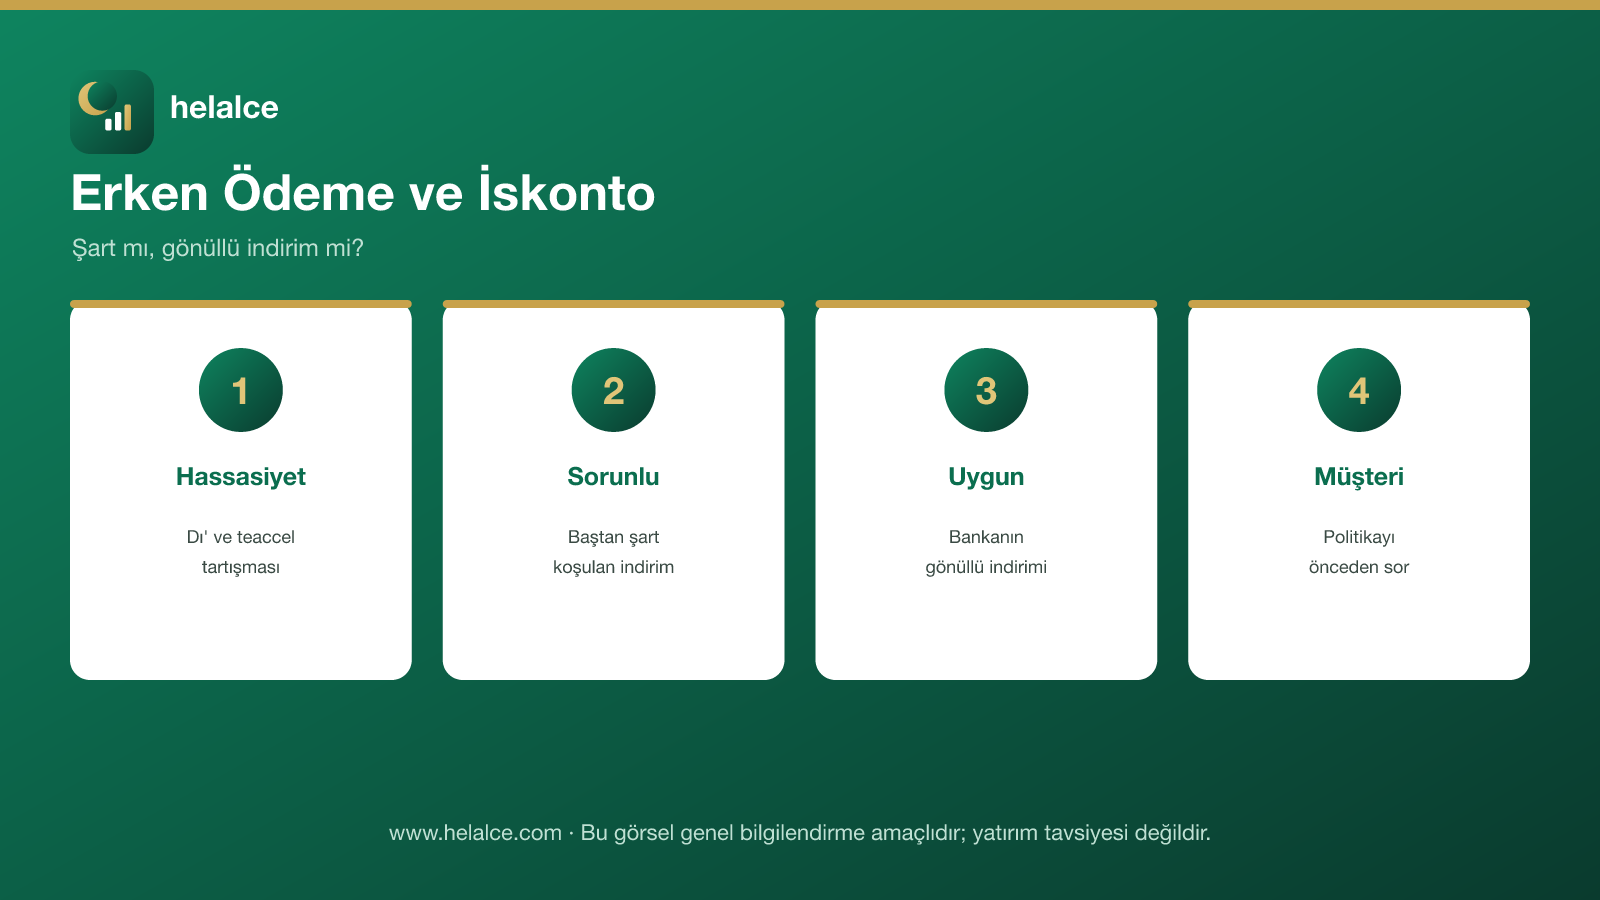
Kısa cevap: Katılım bankalarında vadeli finansman (murabaha, icâre) erken ödendiğinde, kalan taksitlerden bir indirim (iskonto) yapılıp yapılmayacağı, bankanın kendi takdirine bağlı, önceden sözleşmede şart koşulmamış bir konudur. Erken ödeme indirimi baştan sözleşme şartı olarak belirlenirse, bu durum “borcu vadesinden önce ödersen indirim yaparım” şeklinde faize (riba) yakın bir yapı oluşturabileceği için tartışmalıdır; ancak bankanın gönüllü ve tek taraflı olarak sonradan yaptığı indirim genellikle sorunlu görülmez.
Faizli kredide erken kapama indirimi bilinen bir uygulamadır; katılım bankacılığında ise bu konu farklı bir hassasiyet taşır. Bu yazıda erken ödeme ve iskonto meselesini genel çerçevede ele alıyoruz. Murabaha yapısı için murabaha nedir yazımıza bakabilirsiniz.
Neden Hassas Bir Konu?
Murabaha gibi vadeli satış sözleşmelerinde, satış bedeli (kâr payı dahil) baştan belirlenir ve bu, borçlunun bankaya olan sabit borcudur. Eğer sözleşmede “erken öderse şu kadar indirim yapılır” şeklinde önceden bir şart konursa, bu durum “vadeyi kısaltma karşılığında borç azaltma” anlamına gelebilir ki bu, klasik fıkıhta tartışmalı bir konu olan “dı’ ve teaccel” (peşin öde, indirimli öde) meselesine girer ve bazı âlimlerce faize benzetilir.
Bankanın Gönüllü İndirimi
Buna karşılık, sözleşmede önceden hiçbir şart koşulmadan, borçlu erken ödeme talep ettiğinde bankanın kendi takdiriyle ve gönüllü olarak bir miktar indirim yapması, çoğu görüşe göre sorunlu değildir; çünkü bu, borçlunun hakkı olarak talep ettiği bir şey değil, bankanın kendi isteğiyle verdiği bir iyiliktir. Bu ayrım, konunun fıkhi değerlendirmesinde belirleyicidir.
Pratikte Nasıl İşler?
- Sözleşme şartı yok: Erken ödemede otomatik bir indirim garantisi genellikle sözleşmeye yazılmaz.
- Talep üzerine değerlendirme: Müşteri erken ödemek istediğinde, banka dilerse (kendi politikasına göre) bir indirim sunabilir.
- Danışma kurulu çerçevesi: Bankanın bu konudaki politikası, danışma kurulunun onayladığı çerçevede belirlenir.
Müşteri Ne Yapmalı?
Erken ödeme planlıyorsanız, bankanın bu konudaki güncel politikasını (garanti bir indirim mi, duruma göre değerlendirme mi) önceden sormanız faydalıdır. Sözleşmede bu konuda bir şart olup olmadığını kontrol etmek, hem finansal hem katılım uygunluğu açısından netlik sağlar.
Sonuç ve Değerlendirme
Katılım bankacılığında erken ödeme indirimi, önceden şart koşulmadığı ve bankanın gönüllü tercihiyle yapıldığı sürece genel olarak sorunlu görülmez; ancak sözleşmesel bir şart hâline getirilmesi tartışmalıdır. Erken ödeme öncesi bankanın politikasını öğrenmek ve gerekiyorsa danışma kurulu onaylı çerçeveyi teyit etmek önerilir.
Sıkça Sorulan Sorular
Erken ödersem otomatik indirim alır mıyım?
Genellikle hayır; bu, bankanın kendi takdirine bağlı bir uygulamadır ve sözleşmede garanti bir şart olarak yer almaz. İndirim olup olmayacağını ve varsa koşullarını bankanızdan önceden öğrenmeniz gerekir.
Neden erken ödeme indirimi baştan garanti edilmiyor?
Sözleşmede önceden “erken öderse indirim yapılır” şartı konması, bazı âlimlerce faize yakın bir yapı (dı’ ve teaccel) olarak değerlendirilir ve tartışmalıdır. Bu nedenle katılım bankaları genellikle bunu bir sözleşme şartı değil, kendi takdirlerindeki bir uygulama olarak bırakır.
Faizli kredideki erken kapama ile bu aynı mı?
Hayır; faizli kredide erken kapama indirimi faiz hesaplama mantığına dayanır ve genellikle standart bir uygulamadır. Katılım bankacılığında ise durum, satış bedelinin sabitliği ve fıkhi hassasiyetler nedeniyle farklı ele alınır.
Erken ödeme yapmak dini açıdan bir sorun mu?
Hayır, borcu erken ödemenin kendisi bir sorun değildir, hatta borçtan kurtulmak genel olarak teşvik edilir. Tartışma konusu, erken ödeme karşılığında önceden şart koşulan bir indirimin yapısıdır; bunun dışında erken ödeme yapmak serbesttir.
Helalce Hakkında
Helalce, katılım finansı ve helal yatırım alanında bağımsız ve tarafsız bilgi sunan bir platformdur. Erken ödeme ve iskonto gibi ince fıkhi konuları; belirli bir bankayı önermeden, hassasiyetin kaynağını netleştirerek sade bir dille açıklamayı amaçlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı veya bağlayıcı bir dini fetva niteliği taşımaz. Erken ödeme politikaları bankaya göre değişir ve bu konuda görüş farklılıkları bulunabilir. Kesin bilgi için ilgili katılım bankasına ve dini hükümler için ehil mercilere danışmanız önerilir.